Fixkosten: Liste, Beispiele und wie du sie senkst
- Fixkosten sind Ausgaben, die regelmäßig in gleicher oder ähnlicher Höhe anfallen, egal wie du dich im Monat verhältst: Miete, Versicherungen, Verträge, Kreditraten.
- Variable Kosten wie Lebensmittel oder Freizeit schwanken und hängen von deinen Entscheidungen im Alltag ab.
- Fixkosten zu senken wirkt jeden Monat von selbst. Prüfe dafür einmal im Jahr alle Verträge und Abos.
Fixkosten sind der Teil deiner Ausgaben, über den du im Alltag am wenigsten nachdenkst: Sie werden abgebucht, ohne dass du etwas tun musst. Genau deshalb lohnt sich ein genauer Blick. Dieser Ratgeber erklärt, was zu den Fixkosten gehört, wie du sie von variablen Kosten trennst und wo sich Sparen am meisten lohnt.
Was Fixkosten sind
Fixkosten sind Ausgaben, die regelmäßig in gleicher oder ähnlicher Höhe anfallen, egal wie viel du im Monat einkaufst oder unternimmst. Meist laufen sie über einen Vertrag, eine Lastschrift oder einen Dauerauftrag. Kurzfristig kannst du sie kaum beeinflussen; ändern lassen sie sich nur, wenn du einen Vertrag kündigst, wechselst oder neu verhandelst.
Das unterscheidet sie von variablen Kosten. Wie viel du für Lebensmittel, Tanken oder Restaurant ausgibst, entscheidest du jede Woche neu. Deshalb gehören variable Kosten ins Haushaltsbuch, und Fixkosten in den Haushaltsplan, wo du sie einmal einträgst und dann regelmäßig überprüfst.
Fixkosten Liste: typische Posten im Haushalt
Diese Liste deckt die häufigsten Fixkosten ab. Nicht jeder Posten betrifft jeden Haushalt.
| Bereich | Typische Fixkosten |
|---|---|
| Wohnen | Kaltmiete oder Kreditrate, Nebenkostenvorauszahlung, Strom, Gas oder Fernwärme |
| Versicherungen | Haftpflicht, Hausrat, Berufsunfähigkeit, Kfz-Versicherung, Zusatzversicherungen |
| Kommunikation | Handyvertrag, Internet, Rundfunkbeitrag |
| Mobilität | Monatskarte oder Deutschlandticket, Kfz-Steuer, Leasing- oder Kreditrate fürs Auto |
| Abos und Mitgliedschaften | Streaming, Musik, Cloud-Speicher, Zeitung, Fitnessstudio, Vereinsbeiträge |
| Familie | Kita-Beitrag, Unterhalt, Taschengeld |
| Finanzen | Kreditraten, Kontoführungsgebühren, feste Sparraten |
Feste Sparraten sind streng genommen keine Kosten. Es hilft aber, sie wie Fixkosten zu behandeln: Sie gehen zuverlässig jeden Monat ab, bevor das Geld für den Alltag ausgegeben ist.
Die dritte Gruppe: unregelmäßige Fixkosten
Manche Fixkosten fallen nicht monatlich an, sondern vierteljährlich oder einmal im Jahr: Kfz-Versicherung, Rundfunkbeitrag, Jahresabos, die Nebenkostenabrechnung. Sie sind genauso sicher wie die Miete, tauchen aber in einem einzelnen Monat plötzlich als großer Betrag auf.
Die Lösung ist einfach: Rechne den Jahresbetrag auf den Monat um und leg ihn jeden Monat zurück. Eine Kfz-Versicherung von 480 Euro im Jahr bedeutet 40 Euro im Monat; ein Jahresabo für 60 Euro bedeutet 5 Euro im Monat. So ist das Geld da, wenn die Zahlung fällig wird.
So findest du deine Fixkosten
- Kontoauszüge durchgehen. Nimm die Auszüge der letzten drei Monate und markiere alle Lastschriften und Daueraufträge.
- Jahresübersicht ergänzen. Geh einmal deine Verträge und Versicherungspolicen durch und notiere jährliche oder vierteljährliche Zahlungen.
- Alles auf den Monat umrechnen. Trag jeden Posten mit seinem Monatsbetrag in eine Liste ein und bilde die Summe.
- Ins Verhältnis setzen. Teil die Summe durch dein Nettoeinkommen. Der Anteil zeigt dir, wie viel Spielraum nach den Fixkosten bleibt.
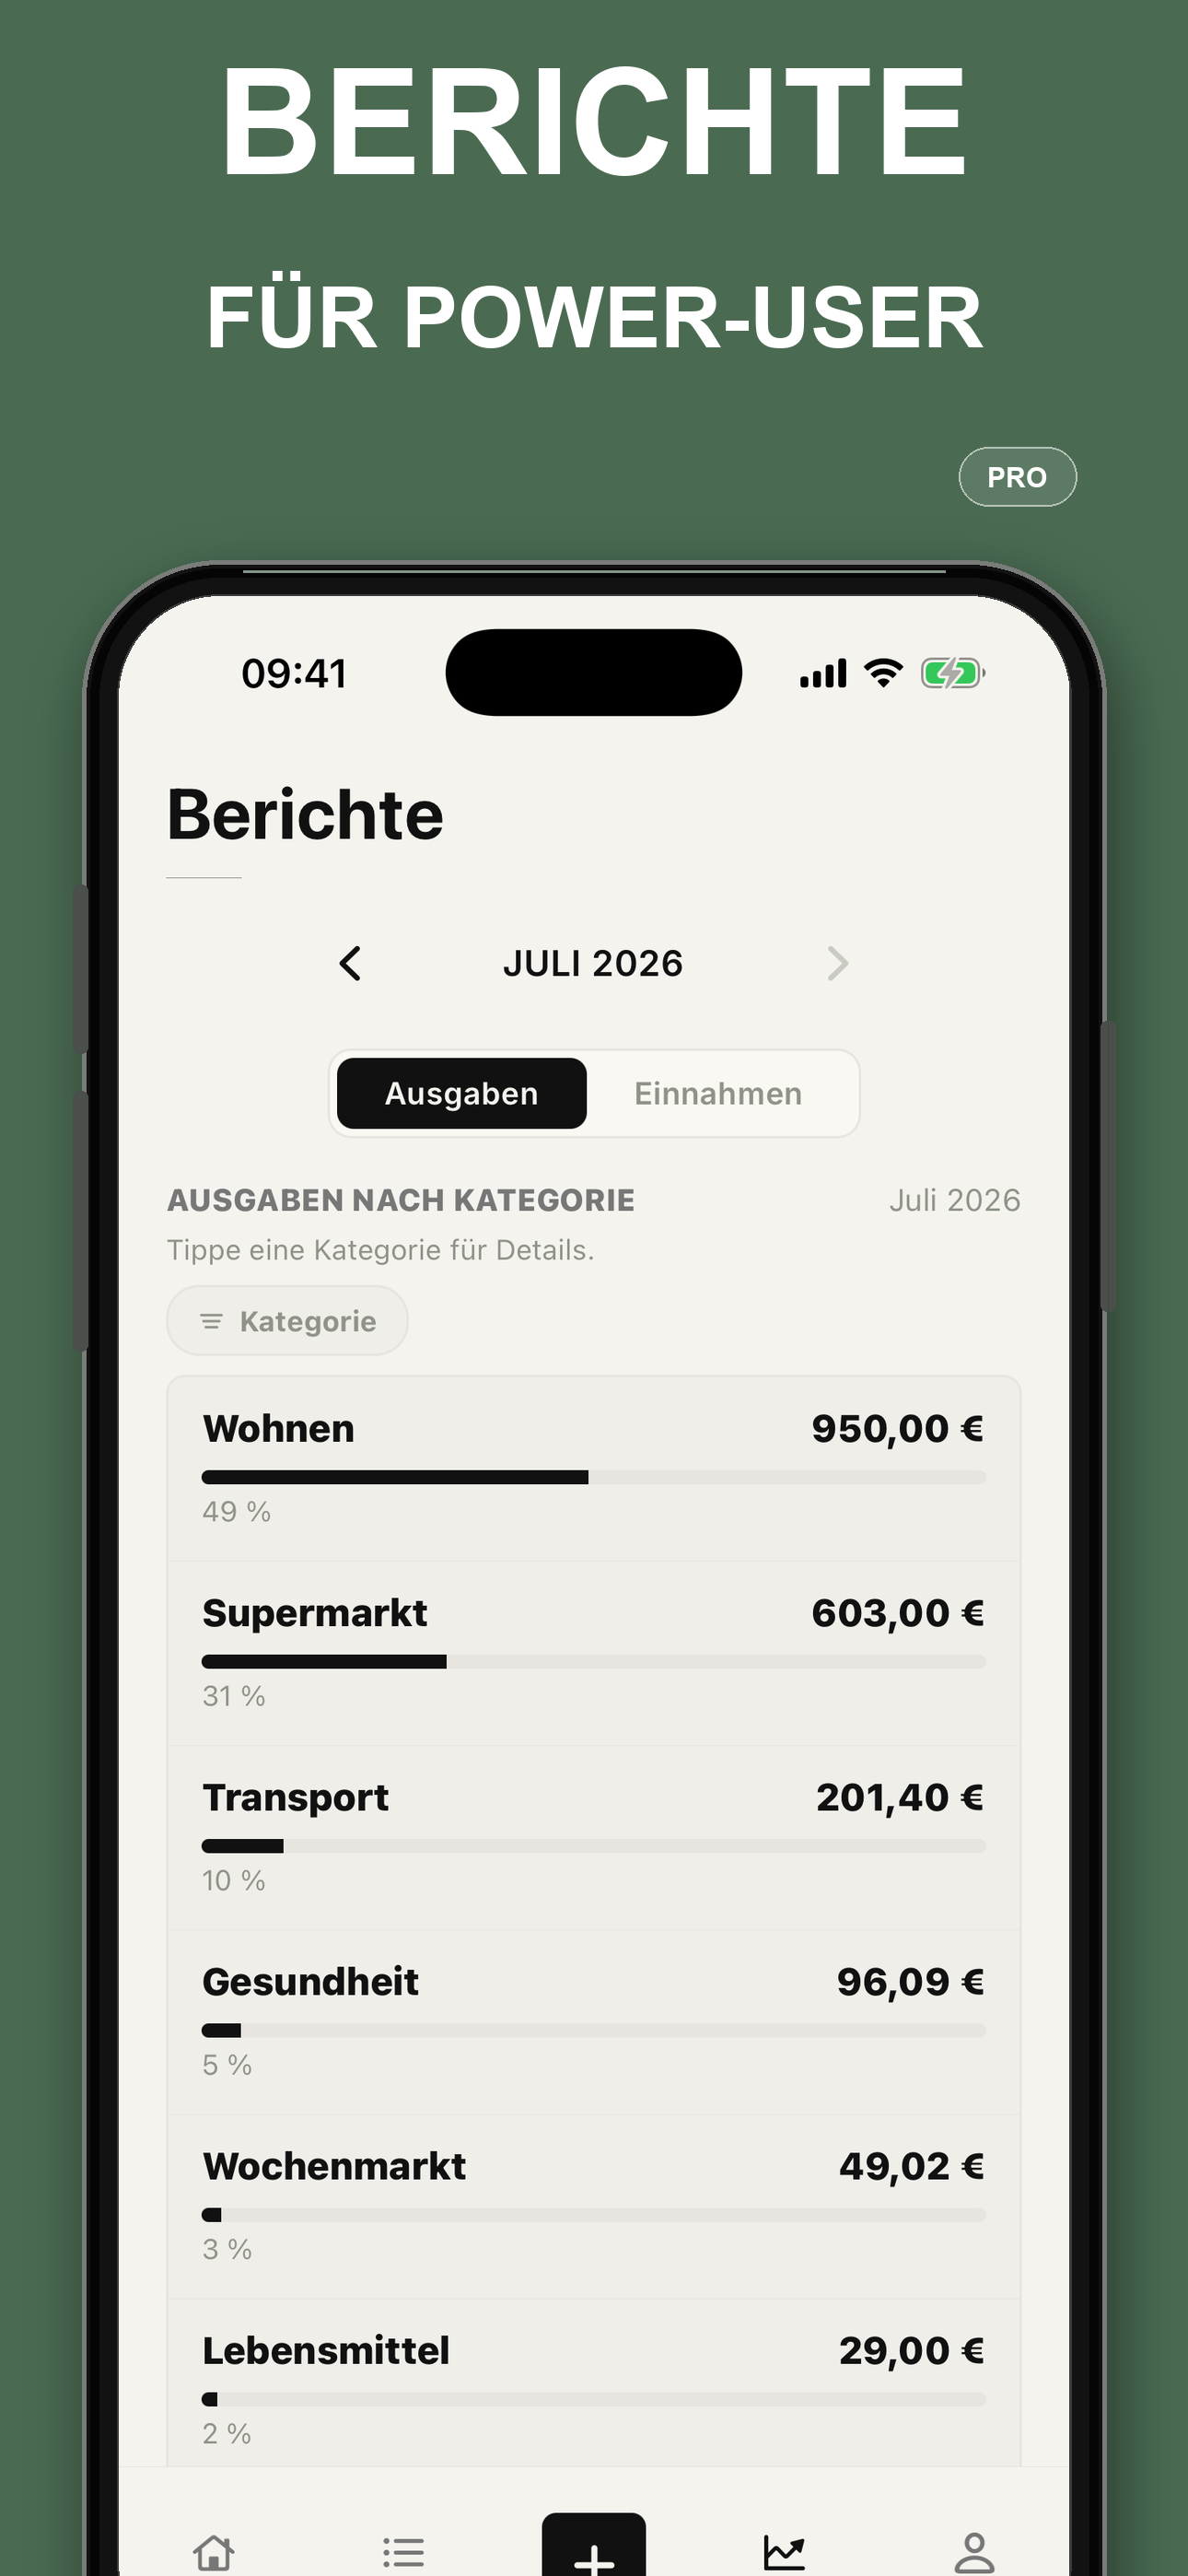
Im Haushaltsbuch hilft eine eigene Kategorie Verträge, damit Abos und Versicherungen nicht in Sonstiges verschwinden. In Haushaltsbuch & Budget Planer kannst du mit Pro eigene Kategorien und Unterkategorien anlegen und siehst in den Berichten, wie sich deine Ausgaben auf die Kategorien verteilen. Ohne App funktioniert dasselbe mit unserer kostenlosen Haushaltsbuch Vorlage.
Jeder Euro, den du bei den Fixkosten einsparst, spart sich danach jeden Monat von selbst.
Fixkosten senken: wo sich der Blick lohnt
Bei variablen Kosten musst du jede Woche neu sparen. Eine gesenkte Fixkostenposition wirkt dagegen dauerhaft. Diese Fragen helfen beim jährlichen Check:
- Nutze ich das noch? Abos und Mitgliedschaften laufen oft weiter, obwohl du sie kaum noch nutzt. Kündige, was du in den letzten drei Monaten nicht vermisst hast.
- Gibt es einen günstigeren Tarif? Handy, Internet, Strom und Gas lassen sich nach Ablauf der Mindestlaufzeit oft günstiger abschließen.
- Bin ich doppelt versichert? Manche Leistungen stecken schon in einer anderen Versicherung, einer Kreditkarte oder dem Mitgliedsbeitrag eines Vereins.
- Passt der Abschlag? Liegt die Vorauszahlung für Strom oder Nebenkosten deutlich über deinem Verbrauch, kannst du den Abschlag anpassen lassen. Liegt sie darunter, erhöhe ihn lieber freiwillig, bevor eine hohe Nachzahlung kommt.
Was du bei den Fixkosten freispielst, gehört am besten sofort in einen Dauerauftrag zum Sparen, zum Beispiel für deinen Notgroschen. Sonst verteilt sich der gewonnene Spielraum unbemerkt auf den Alltag.
Ein Blick in die App
Häufige Fragen
Was sind Fixkosten?
+
Fixkosten sind Ausgaben, die regelmäßig in gleicher oder ähnlicher Höhe anfallen und die du kurzfristig kaum beeinflussen kannst. Typische Beispiele im Haushalt sind Miete, Nebenkosten, Strom, Versicherungen, Handy- und Internetvertrag, Abos und Kreditraten.
Was ist der Unterschied zwischen fixen und variablen Kosten?
+
Fixkosten fallen unabhängig von deinem Verhalten im Monat an, meist per Lastschrift oder Dauerauftrag. Variable Kosten schwanken und hängen von deinen Entscheidungen ab, zum Beispiel Lebensmittel, Tanken, Kleidung oder Restaurantbesuche.
Gehören Lebensmittel zu den Fixkosten?
+
Nein. Lebensmittel sind zwar notwendig und fallen jeden Monat an, ihre Höhe hängt aber von deinem Einkauf ab. Sie zählen deshalb zu den variablen Kosten. In der 50-30-20-Regel gehören sie trotzdem zum Topf für Notwendiges.
Wie hoch dürfen die Fixkosten sein?
+
Eine feste Grenze gibt es nicht. Als grobe Orientierung sieht die 50-30-20-Regel etwa die Hälfte des Nettoeinkommens für Notwendiges vor, also Fixkosten plus notwendige variable Ausgaben wie Lebensmittel. Je kleiner der Anteil der Fixkosten, desto mehr Spielraum bleibt für Sparen und Alltag.
Wie behandle ich jährliche Zahlungen?
+
Teil den Jahresbetrag durch zwölf und plane ihn als monatliche Rücklage ein. Eine Kfz-Versicherung von 480 Euro im Jahr bedeutet 40 Euro im Monat. So überrascht dich die Zahlung nicht, wenn sie fällig wird.
 Android testen