Notgroschen: wie viel du brauchst und wie du ihn aufbaust
- Ein Notgroschen ist eine Geldreserve für unerwartete Ausgaben wie eine kaputte Waschmaschine oder eine Autoreparatur.
- Die Verbraucherzentrale nennt als Faustregel zwei bis drei Monatsgehälter. Genauer wird es, wenn du mit deinen echten Monatsausgaben aus dem Haushaltsbuch rechnest.
- Leg den Notgroschen getrennt vom Girokonto auf ein Konto, von dem du jederzeit abheben kannst, etwa ein Tagesgeldkonto, und spar ihn per Dauerauftrag an.
Der Kühlschrank gibt auf, das Auto muss in die Werkstatt, die Nebenkostenabrechnung bringt eine Nachzahlung. Solche Ausgaben kommen selten zum passenden Zeitpunkt. Ein Notgroschen sorgt dafür, dass sie dich nicht in den Dispo treiben. Dieser Ratgeber zeigt dir, wie viel Reserve sinnvoll ist, wo sie hingehört und wie du sie Schritt für Schritt aufbaust.
Was ein Notgroschen ist und was nicht
Ein Notgroschen ist Geld, das ausschließlich für unerwartete und notwendige Ausgaben da ist. Er ist kein Sparziel für den nächsten Urlaub und keine Geldanlage, die Rendite bringen soll. Seine einzige Aufgabe ist, im Ernstfall schnell verfügbar zu sein.
Typische Fälle für den Notgroschen:
- eine kaputte Waschmaschine, ein defekter Kühlschrank oder ein Handy, das du für die Arbeit brauchst
- eine Reparatur am Auto oder Fahrrad, mit dem du zur Arbeit fährst
- eine hohe Nachzahlung für Nebenkosten oder Strom
- ein Einkommensausfall, etwa zwischen zwei Jobs
Nicht dazu gehören Ausgaben, die du kommen siehst: Urlaub, Geschenke, die jährliche Kfz-Versicherung. Für sie legst du am besten eigene monatliche Rücklagen an, wie im Ratgeber Haushaltsplan erstellen beschrieben.
Wie viel Notgroschen ist sinnvoll?
Die Verbraucherzentrale nennt als Faustregel zwei bis drei Monatsgehälter (öffnet in neuem Tab) als Puffer auf dem Tagesgeldkonto. Das ist ein guter Ausgangspunkt. Es gibt aber zwei Gründe, genauer hinzuschauen:
- Ausgaben statt Gehalt. Entscheidend ist, wie viel du im Notfall jeden Monat brauchst, nicht wie viel du verdienst. Wer sparsam lebt, kommt mit weniger aus; wer hohe Fixkosten hat, braucht mehr.
- Deine Lebenslage. Ein sicherer Job im Angestelltenverhältnis braucht weniger Reserve als ein schwankendes Einkommen, eine Selbstständigkeit oder ein Haushalt, in dem eine Person allein für Kinder sorgt.
So rechnest du deinen eigenen Wert aus:
- Monatsausgaben ermitteln. Nimm aus deinem Haushaltsbuch die Ausgaben eines typischen Monats. Ohne Haushaltsbuch helfen die Kontoauszüge der letzten drei Monate als Schätzung.
- Verzichtbares abziehen. Im Ernstfall würdest du Restaurant, Urlaub und neue Kleidung zurückstellen. Was übrig bleibt, ist dein Notfallbudget pro Monat.
- Mit der Zahl der Monate multiplizieren. Drei Monate sind ein üblicher Zielwert. Bei unsicherem Einkommen planst du mehr ein.
Ein Beispiel mit ausgedachten Zahlen: Deine Monatsausgaben liegen bei 1.900 Euro, davon sind 300 Euro für Restaurant, Hobbys und Shopping. Das Notfallbudget beträgt also 1.600 Euro, und für drei Monate ergibt sich ein Notgroschen von 4.800 Euro.
Den richtigen Betrag für deinen Notgroschen findest du nicht in einer Tabelle im Internet, sondern in deinem eigenen Haushaltsbuch.
Wo der Notgroschen hingehört
Zwei Anforderungen bestimmen den Ort: Du musst kurzfristig an das Geld kommen, und es soll nicht neben deinem Alltagsgeld liegen. Die Verbraucherzentrale nennt dafür ein Tagesgeldkonto. Es ist vom Girokonto getrennt, du kannst jederzeit Geld zurücküberweisen, und es gibt keine Kündigungsfrist.
Weniger geeignet sind Geldanlagen mit Kursschwankungen, weil der Wert gerade im falschen Moment niedriger sein kann, und Festgeld, weil das Geld bis zum Ende der Laufzeit gebunden ist. Bargeld zu Hause ist für kleine Beträge praktisch, für den ganzen Notgroschen aber unsicher.
So baust du deinen Notgroschen auf
Einen Notgroschen von mehreren Tausend Euro hat kaum jemand auf einen Schlag zusammen. Mit einem festen Ablauf wächst er trotzdem verlässlich:
- Zielbetrag festlegen. Rechne wie oben deinen Zielwert aus und schreib ihn auf.
- Monatsrate bestimmen. Schau in deinem Haushaltsbuch nach, wie viel am Monatsende typischerweise übrig bleibt, und leg eine Rate fest, die du sicher schaffst.
- Dauerauftrag einrichten. Lass die Rate direkt nach dem Gehaltseingang auf das Tagesgeldkonto überweisen. Was gar nicht erst auf dem Girokonto liegt, wird auch nicht ausgegeben.
- Zwischenziele feiern. Ein Monat Reserve ist der erste Meilenstein, drei Monate der zweite.
- Extras mitnehmen. Steuererstattung, Bonus oder ein verkaufter Gegenstand können den Aufbau deutlich beschleunigen.
Wie viel Spielraum du für die Rate hast, zeigt dir die 50-30-20-Regel: Der Notgroschen ist meist der erste Posten im 20-Prozent-Topf. Wenn das Geld knapp ist, lohnt ein Blick auf deine Fixkosten, denn jeder eingesparte Vertrag erhöht die Rate dauerhaft.
Dieser Ratgeber gibt eine allgemeine Orientierung und ersetzt keine persönliche Finanzberatung.
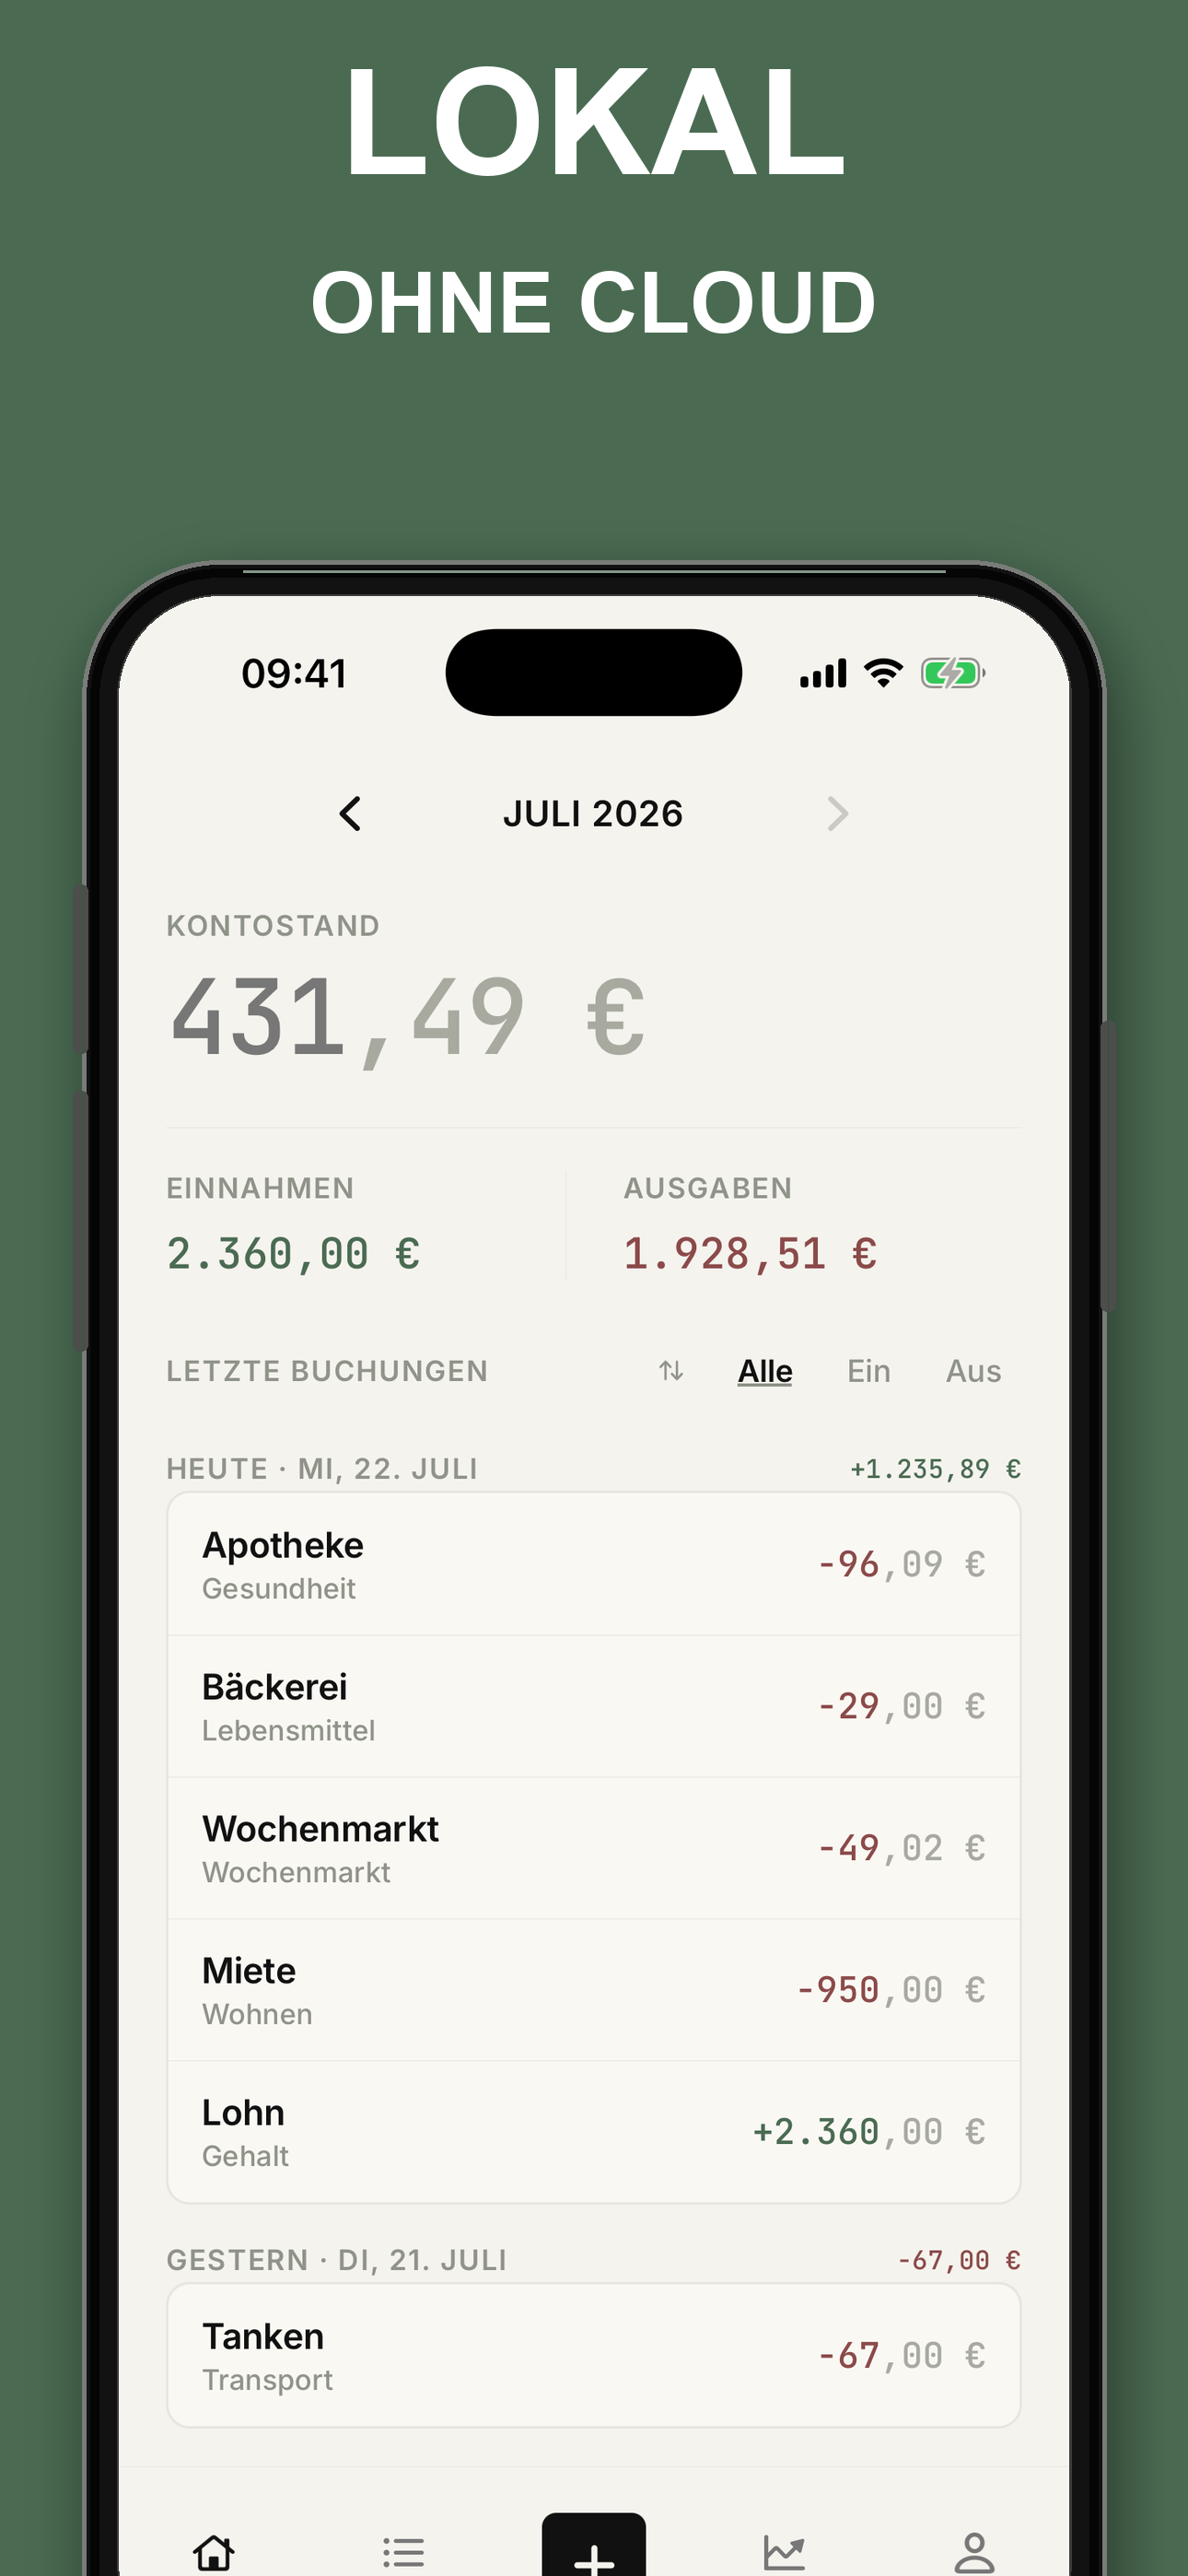
Ein Blick in die App
Häufige Fragen
Wie viel Notgroschen sollte man haben?
+
Als Faustregel nennt die Verbraucherzentrale zwei bis drei Monatsgehälter. Wer ein unsicheres Einkommen hat, selbstständig ist oder allein für eine Familie sorgt, plant oft mehr ein. Am genauesten rechnest du mit deinen tatsächlichen Monatsausgaben: Multipliziere sie mit der Zahl der Monate, die du überbrücken willst.
Wo sollte ich meinen Notgroschen aufbewahren?
+
Getrennt vom Girokonto, damit du ihn nicht nebenbei ausgibst, aber so, dass du kurzfristig an das Geld kommst. Die Verbraucherzentrale nennt dafür ein Tagesgeldkonto. Geldanlagen mit Kursschwankungen oder Kündigungsfristen eignen sich für den Notgroschen nicht.
Was zählt als Notfall für den Notgroschen?
+
Unerwartete und notwendige Ausgaben: eine kaputte Waschmaschine, eine Autoreparatur, eine hohe Nachzahlung oder ein Einkommensausfall. Geplante Ausgaben wie Urlaub, Geschenke oder ein neues Handy gehören nicht dazu; dafür legst du eigene Rücklagen an.
Wie schnell sollte ich den Notgroschen aufbauen?
+
So schnell, wie es dein Budget ohne Dispo erlaubt. Ein fester Dauerauftrag direkt nach dem Gehaltseingang ist der einfachste Weg. Auch kleine Beträge helfen: Schon eine Reserve von einem Monat schützt vor vielen typischen Pannen.
Was mache ich, nachdem ich den Notgroschen benutzt habe?
+
Füll ihn wieder auf, bevor du für andere Ziele sparst. Erhöhe dafür vorübergehend den Dauerauftrag oder leite unerwartete Einnahmen wie eine Steuererstattung in die Rücklage.
 Android testen