Haushaltsplan erstellen: in 6 Schritten zum privaten Monatsplan
- Ein privater Haushaltsplan legt im Voraus fest, wie viel Geld im nächsten Monat für welchen Bereich vorgesehen ist. Das Haushaltsbuch hält danach fest, was wirklich passiert ist.
- Die Reihenfolge: Einnahmen, Fixkosten, unregelmäßige Ausgaben als Monatsbetrag, Sparbetrag, dann Budgets für den Alltag und ein kleiner Puffer.
- Für den Start reicht unsere kostenlose Vorlage als Excel oder PDF, ohne E-Mail-Adresse.
Ein Haushaltsplan beantwortet eine einfache Frage, bevor der Monat beginnt: Wofür ist mein Geld eigentlich da? Gemeint ist hier der private Plan für deinen Haushalt, nicht der Haushaltsplan von Bund, Land oder Gemeinde. Dieser Ratgeber zeigt dir in sechs Schritten, wie du ihn aufstellst, und wie du ihn mit einem Haushaltsbuch überprüfst.
Haushaltsplan und Haushaltsbuch: zwei Blickrichtungen
Beide Begriffe werden oft gleich benutzt, meinen aber verschiedene Dinge:
- Der Haushaltsplan schaut nach vorn. Er legt fest, wie viel Geld du im kommenden Monat für Wohnen, Lebensmittel, Sparen und alles andere vorsiehst.
- Das Haushaltsbuch schaut zurück. Es hält fest, was tatsächlich hereinkam und hinausging.
Ein Plan ohne Haushaltsbuch bleibt eine Schätzung, und ein Haushaltsbuch ohne Plan zeigt dir zwar Zahlen, aber keinen Maßstab. Am meisten bringt die Kombination: planen, mitschreiben, vergleichen.
Haushaltsplan erstellen in 6 Schritten
Nimm dir für den ersten Plan eine halbe Stunde und deine Kontoauszüge der letzten zwei bis drei Monate. Daraus liest du die meisten Beträge direkt ab.
- Einnahmen sammeln. Trag alle regelmäßigen Einnahmen des Monats ein: Nettogehalt, Kindergeld, Unterhalt, Nebeneinkünfte. Schwankt dein Einkommen, nimm einen vorsichtigen Durchschnitt.
- Fixkosten auflisten. Alles, was jeden Monat in gleicher Höhe abgeht: Miete, Nebenkosten, Strom, Versicherungen, Handy, Internet, Abos, Kreditraten. Welche Posten dazugehören, zeigt der Ratgeber zu Fixkosten.
- Unregelmäßige Ausgaben umrechnen. Kfz-Versicherung, Rundfunkbeitrag, Jahresabos, Geschenke: Diese Zahlungen kommen nicht jeden Monat, aber sicher. Teil den Jahresbetrag durch zwölf und plane ihn als monatliche Rücklage ein.
- Sparbetrag festlegen. Bestimm einen festen Betrag, der jeden Monat auf ein eigenes Konto geht, am besten per Dauerauftrag direkt nach dem Gehaltseingang. Solange noch keine Reserve da ist, fließt er zuerst in den Notgroschen.
- Budgets für den Alltag verteilen. Was jetzt übrig ist, verteilst du auf die variablen Bereiche: Lebensmittel, Mobilität, Kleidung, Freizeit. Wenn du noch keine Zahlen hast, schätze und korrigiere nach dem ersten Monat.
- Puffer einplanen. Lass einen kleinen Betrag unverplant, zum Beispiel 50 Euro. Irgendetwas kommt immer dazwischen, und ein Puffer verhindert, dass ein kaputter Wasserkocher gleich den ganzen Plan sprengt.
Ein Haushaltsplan muss nicht aufgehen, damit er nützt. Schon die Lücke zwischen Plan und Monatsende zeigt dir, wo du hinschauen solltest.
Beispiel: ein einfacher Monatsplan
So kann ein Plan für einen Ein-Personen-Haushalt mit 2.400 Euro netto aussehen. Die Zahlen sind ausgedacht; deine eigenen liest du aus Kontoauszügen und Haushaltsbuch ab.
| Posten | Betrag im Monat |
|---|---|
| Einnahmen: Nettogehalt | 2.400 Euro |
| Warmmiete und Strom | 950 Euro |
| Versicherungen, Handy, Internet, Abos | 160 Euro |
| Rücklage für jährliche Zahlungen | 60 Euro |
| Sparbetrag | 300 Euro |
| Lebensmittel und Drogerie | 400 Euro |
| Mobilität | 120 Euro |
| Kleidung | 60 Euro |
| Freizeit und Restaurant | 250 Euro |
| Puffer | 100 Euro |
| Bleibt übrig | 0 Euro |
Die Summe der Ausgaben entspricht genau den Einnahmen. So hat jeder Euro eine Aufgabe, bevor der Monat beginnt. Ob die Aufteilung zu deinem Leben passt, kannst du mit der 50-30-20-Regel grob einordnen.
Den Plan mit dem Haushaltsbuch überprüfen
Ein Haushaltsplan wird erst durch den Abgleich mit der Wirklichkeit nützlich. Halte deshalb während des Monats alle Ausgaben fest, ob in einer Tabelle, auf Papier oder in einer App. Am Monatsende legst du Plan und Haushaltsbuch nebeneinander:
- Wo liegst du drüber? Das ist entweder ein Budget, das zu knapp geplant war, oder eine Kategorie, in der du genauer hinschauen willst.
- Wo liegst du drunter? Hier kannst du das Budget im nächsten Monat senken und den Rest dem Sparbetrag zuschlagen.
- Was fehlte ganz? Jede Ausgabe, die nirgends geplant war, ist ein Kandidat für eine neue Zeile im Plan.
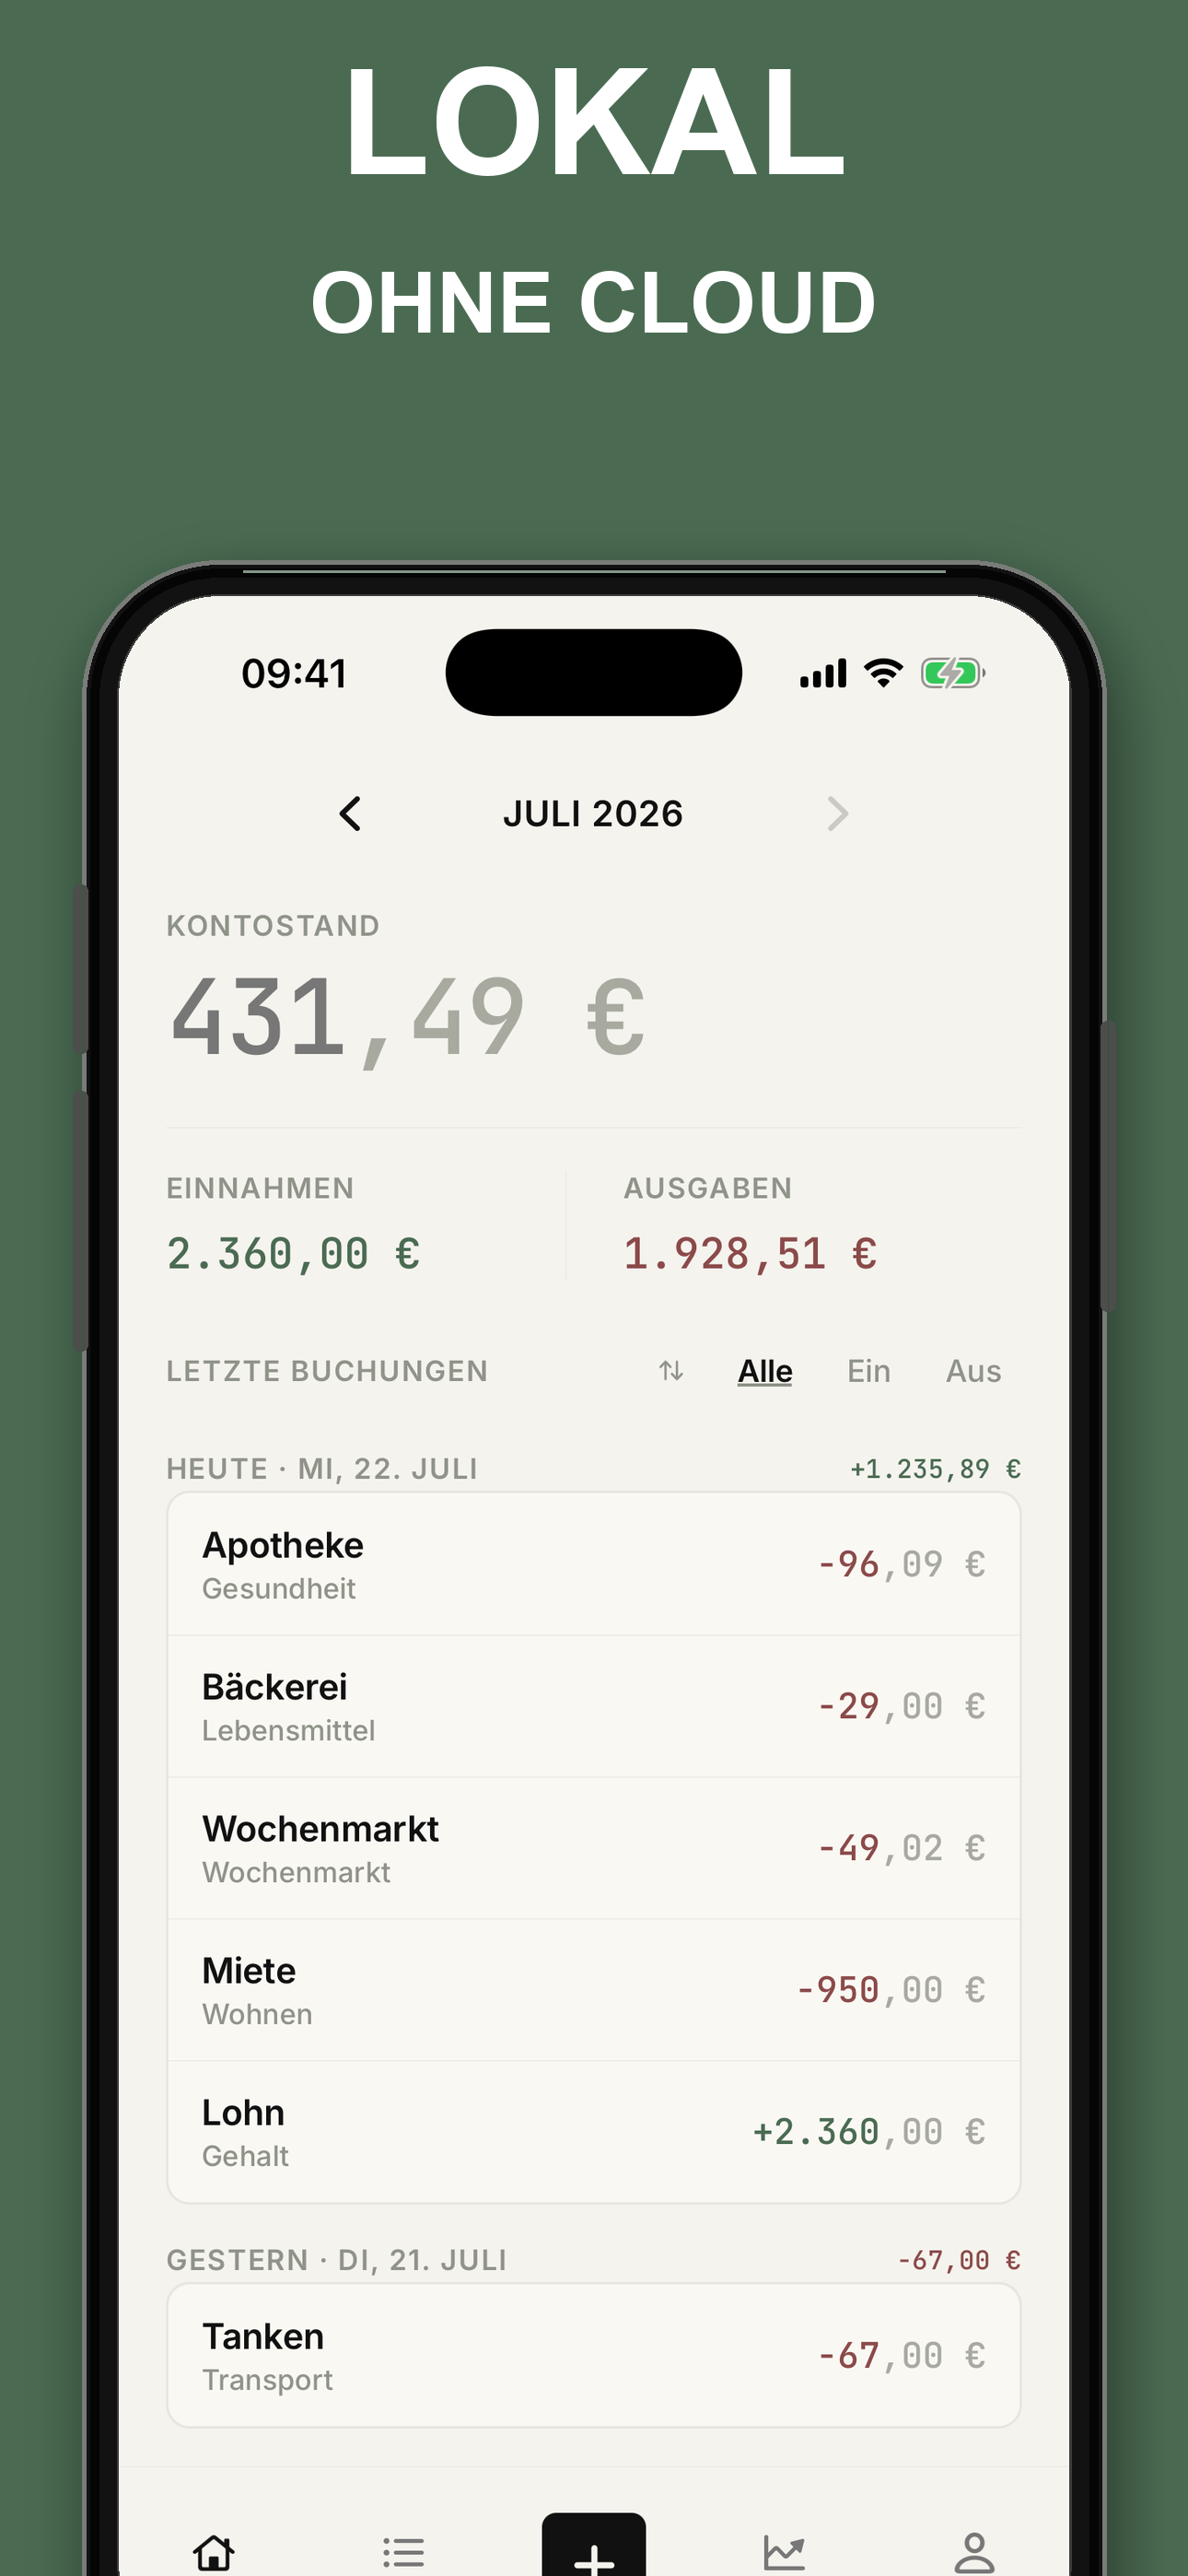
Unsere kostenlose Haushaltsbuch Vorlage eignet sich für beide Schritte: Trag zum Monatsanfang deine geplanten Beträge ein und erfasse dann die echten Buchungen. In Haushaltsbuch & Budget Planer erfasst du Ausgaben unterwegs mit Kategorie und Datum und siehst Einnahmen, Ausgaben und Saldo des Monats; die geplanten Beträge hältst du dabei selbst daneben, weil die App keine Budgets pro Kategorie verwaltet.
Nach zwei, drei Monaten werden deine Budgets realistischer, und der Plan braucht nur noch wenige Minuten im Monat.
Ein Blick in die App
Häufige Fragen
Wie erstelle ich einen Haushaltsplan für privat?
+
Schreib zuerst alle regelmäßigen Einnahmen auf, dann die Fixkosten wie Miete, Versicherungen und Verträge. Rechne jährliche Zahlungen auf einen Monatsbetrag um, leg einen festen Sparbetrag fest und verteile den Rest als Budget auf Lebensmittel, Mobilität und Freizeit. Am Monatsende vergleichst du den Plan mit deinem Haushaltsbuch.
Wie kann ich kostenlos einen Haushaltsplan erstellen?
+
Mit Papier und Stift, einer Tabellenkalkulation oder unserer kostenlosen Vorlage als Excel-Datei oder PDF. Die Vorlage lädst du ohne E-Mail-Adresse und ohne Anmeldung herunter. Wichtiger als das Werkzeug ist, dass du den Plan am Monatsende mit den echten Ausgaben vergleichst.
Wie setzt sich ein Haushaltsplan zusammen?
+
Ein privater Haushaltsplan besteht aus den Einnahmen auf der einen Seite und den geplanten Ausgaben auf der anderen: Fixkosten, monatliche Rücklagen für unregelmäßige Zahlungen, ein Sparbetrag, Budgets für variable Ausgaben wie Lebensmittel und Freizeit sowie ein kleiner Puffer. Unter dem Strich sollte null oder ein positiver Betrag stehen.
Was ist der Unterschied zwischen Haushaltsplan und Haushaltsbuch?
+
Der Haushaltsplan schaut nach vorn und legt fest, wie viel du ausgeben willst. Das Haushaltsbuch schaut zurück und hält fest, was du tatsächlich ausgegeben hast. Zusammen zeigen sie dir, wo Plan und Wirklichkeit auseinanderlaufen.
Wie oft sollte ich meinen Haushaltsplan anpassen?
+
Schau einmal im Monat auf den Plan und passe ihn an, wenn sich etwas Grundlegendes ändert: ein neuer Job, ein Umzug, ein neuer Vertrag. In den ersten Monaten wirst du die Budgets für den Alltag öfter korrigieren, bis sie zu deinen echten Ausgaben passen.
 Android testen