50-30-20-Regel: so teilst du dein Einkommen einfach auf
- Die 50-30-20-Regel teilt dein Nettoeinkommen in drei Töpfe: rund 50 Prozent für Notwendiges, 30 Prozent für Wünsche und 20 Prozent fürs Sparen und Schuldenabbau.
- Bei 2.400 Euro netto sind das 1.200 Euro für Notwendiges, 720 Euro für Wünsche und 480 Euro fürs Sparen.
- Die Regel ist ein Startrahmen, kein Gesetz. Erst ein Monat im Haushaltsbuch zeigt, wie weit deine echte Aufteilung davon entfernt ist.
Die 50-30-20-Regel ist die wohl bekannteste Faustformel für den Umgang mit Geld. Sie beantwortet eine Frage, die jedes Haushaltsbuch früher oder später aufwirft: Ist das, was ich ausgebe, eigentlich viel oder wenig? Dieser Ratgeber erklärt die drei Töpfe, rechnet ein Beispiel durch und zeigt, wann du die Regel anpassen solltest.
Die drei Töpfe der 50-30-20-Regel
Bekannt gemacht hat die Regel vor allem das Buch „All Your Worth“, das Elizabeth Warren und Amelia Warren Tyagi 2005 in den USA veröffentlicht haben. Auch die US-Verbraucherschutzbehörde CFPB nennt sie in ihren Merkblättern zum Ausgabenplan (öffnet in neuem Tab) als einfache Orientierung. Ausgangspunkt ist immer das Nettoeinkommen, also das, was nach Steuern und Sozialabgaben auf deinem Konto ankommt.
- 50 Prozent für Notwendiges. Alles, was du bezahlen musst, um deinen Alltag zu bestreiten: Miete und Nebenkosten, Lebensmittel, Versicherungen, Mobilität zur Arbeit, Handyvertrag, Mindestraten für Kredite.
- 30 Prozent für Wünsche. Alles, was dein Leben schöner macht, auf das du aber verzichten könntest: Restaurant und Lieferdienst, Hobbys, Streaming, Kleidung über den Bedarf hinaus, Urlaub.
- 20 Prozent fürs Sparen und Tilgen. Notgroschen, Rücklagen für Anschaffungen, Altersvorsorge und Sondertilgungen von Schulden.
Die Grenze zwischen Notwendigem und Wünschen ist nicht immer scharf. Ein Wocheneinkauf ist notwendig, die teure Markenschokolade darin eher ein Wunsch. Für die Regel reicht eine grobe Zuordnung pro Kategorie; du musst nicht jeden Kassenbon aufteilen.
Rechenbeispiel: 2.400 Euro netto
Angenommen, auf deinem Konto kommen jeden Monat 2.400 Euro netto an. Dann sieht die Aufteilung so aus:
| Topf | Anteil | Betrag im Monat |
|---|---|---|
| Notwendiges | 50 % | 1.200 Euro |
| Wünsche | 30 % | 720 Euro |
| Sparen und Tilgen | 20 % | 480 Euro |
Die Rechnung selbst ist einfach: Nettoeinkommen mal 0,5, mal 0,3 und mal 0,2. Spannend wird es erst, wenn du deine echten Ausgaben danebenlegst. Zahlst du 950 Euro Warmmiete, sind von den 1.200 Euro für Notwendiges nur noch 250 Euro für Lebensmittel, Versicherungen und Mobilität übrig. Dann ist klar, dass die Regel für dich so nicht aufgeht, und das ist eine wertvolle Erkenntnis.
Schwankt dein Einkommen, etwa bei Nebenjobs oder Selbstständigkeit, rechne mit dem Durchschnitt der letzten drei bis sechs Monate. Einmalige Zahlungen wie Weihnachtsgeld verplanst du am besten gesondert, statt sie auf einen Monat zu schlagen.
So setzt du die Regel mit deinem Haushaltsbuch um
Die Regel nützt dir nur, wenn du weißt, wohin dein Geld tatsächlich geht. Genau dafür ist das Haushaltsbuch da.
- Einen Monat lang alles erfassen. Trag jede Einnahme und Ausgabe mit Kategorie ein, auch Bargeld und Kleinbeträge.
- Kategorien den Töpfen zuordnen. Wohnen, Lebensmittel, Verträge und Mobilität landen meist bei Notwendigem, Freizeit bei Wünschen. Gemischte Kategorien wie Kleidung ordnest du nach Gefühl einem Topf zu.
- Am Monatsende summieren. Addiere die Kategorien pro Topf und rechne den Anteil am Nettoeinkommen aus.
- Mit dem Ziel vergleichen. Liegt ein Topf deutlich über seinem Anteil, schau dir dort die größten Kategorien an.
- Das Sparen automatisieren. Richte einen Dauerauftrag ein, der den Sparbetrag direkt nach dem Gehaltseingang auf ein eigenes Konto überweist. Was gar nicht erst auf dem Girokonto liegt, wird auch nicht nebenbei ausgegeben.
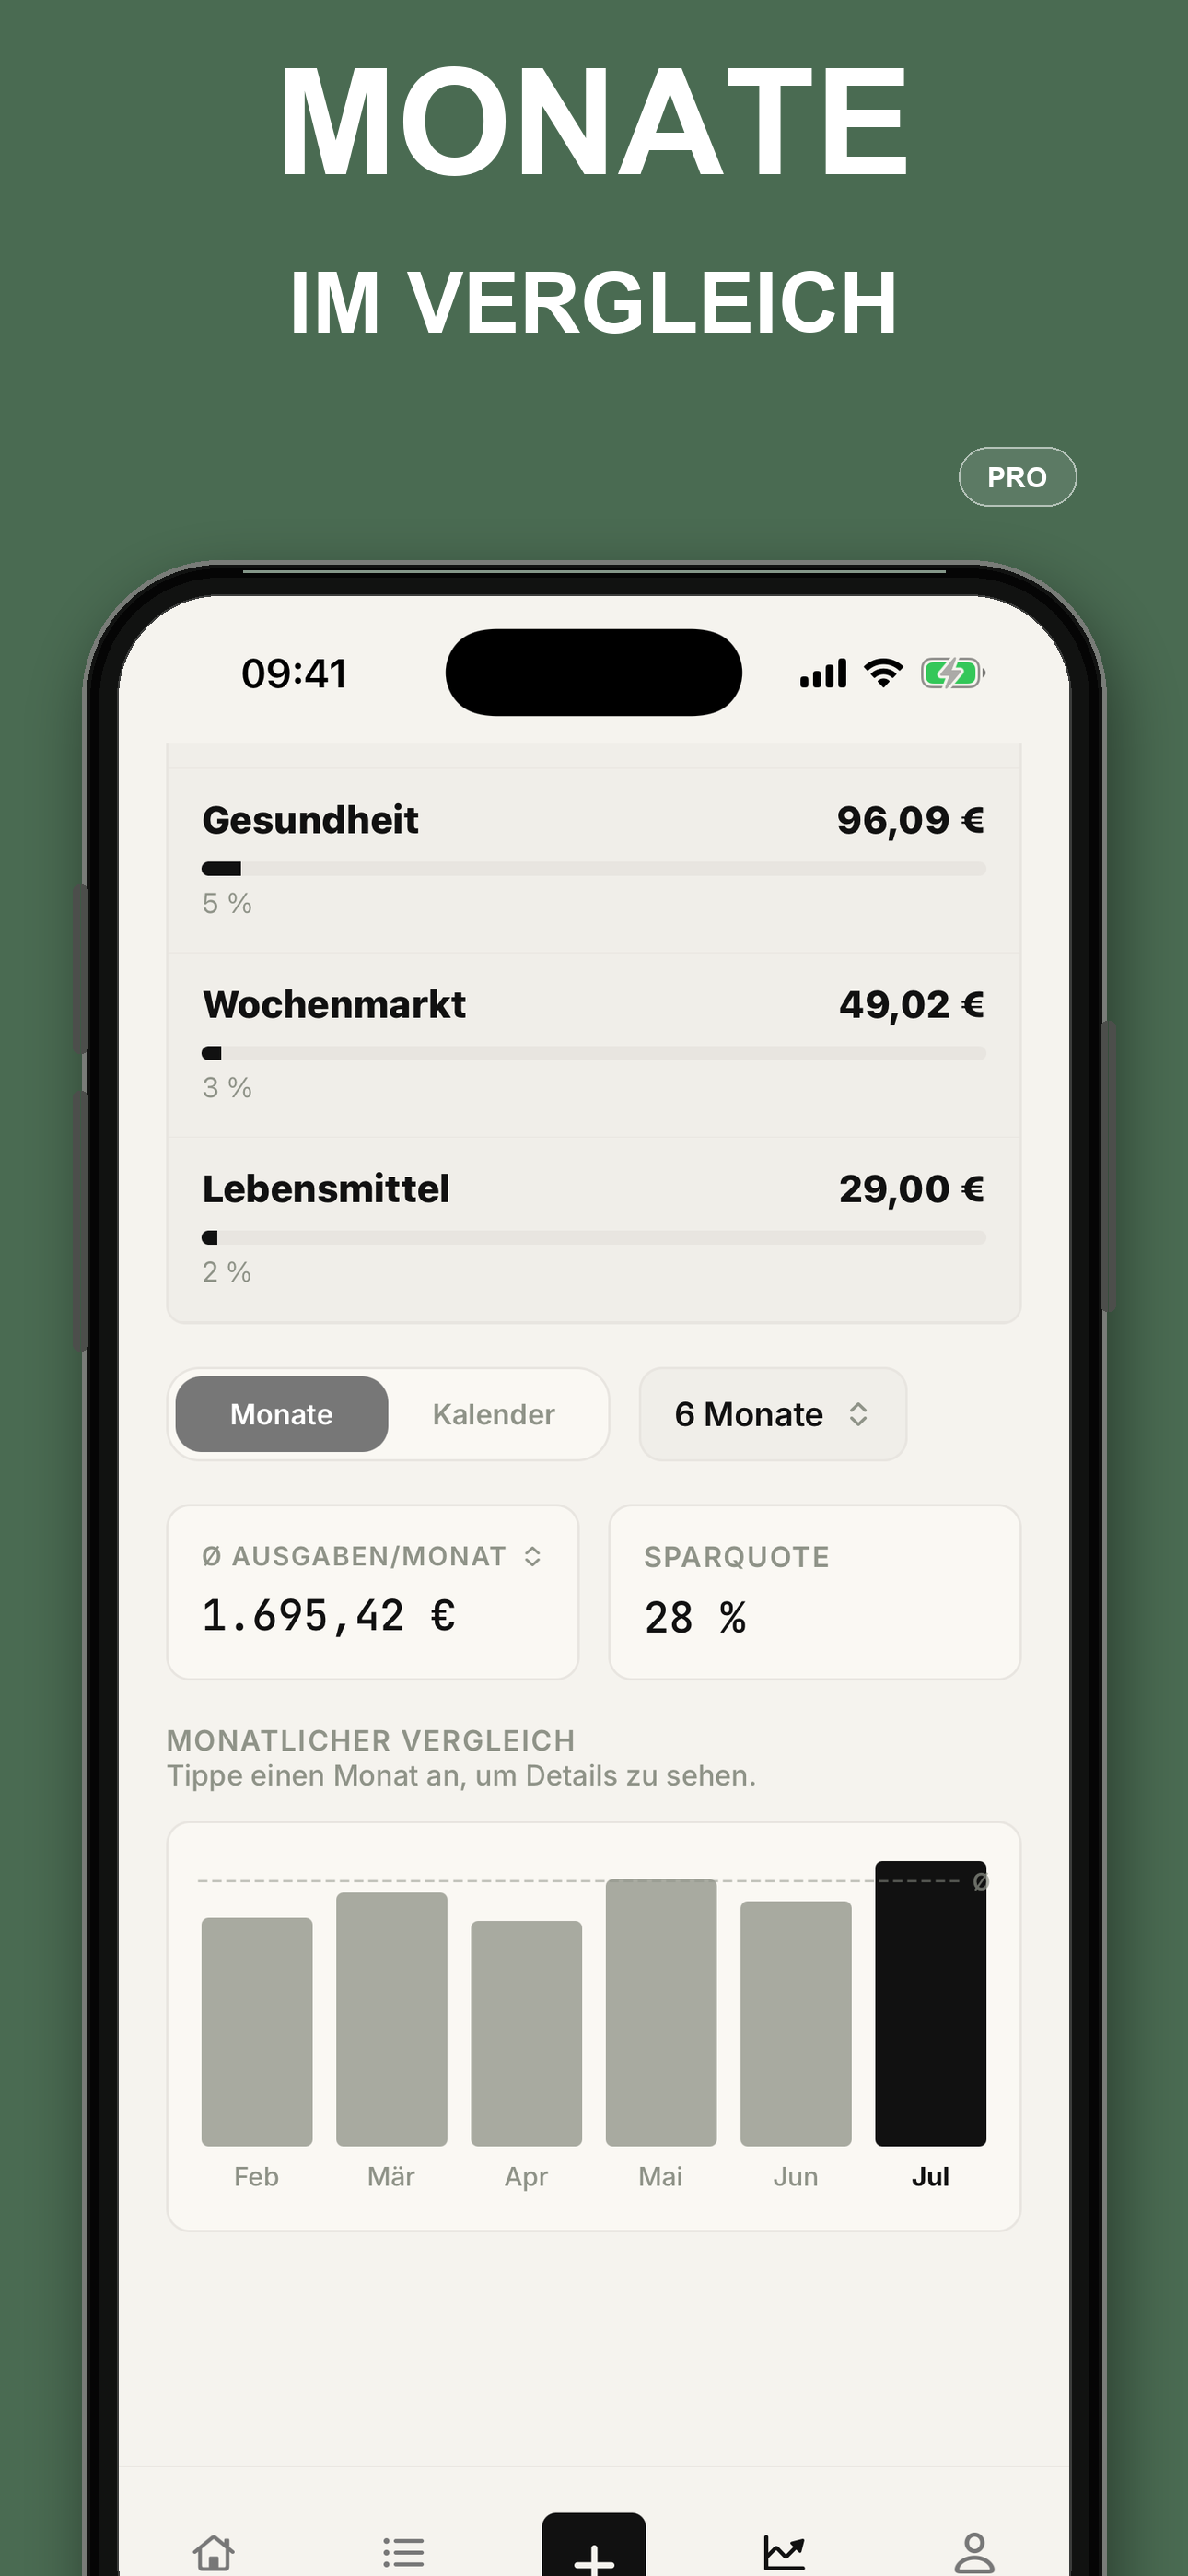
In Haushaltsbuch & Budget Planer siehst du in der kostenlosen Version Einnahmen, Ausgaben und Saldo des Monats. Pro ergänzt Berichte nach Kategorie, Monatsvergleiche und die Sparquote über mehrere Monate. Für die Rechnung reicht aber auch unsere kostenlose Haushaltsbuch Vorlage.
Die 50-30-20-Regel ist ein Spiegel, kein Urteil. Sie zeigt dir, wo du stehst, und du entscheidest, ob du daran etwas ändern willst.
Wann du die Regel anpassen solltest
Die Prozentzahlen stammen aus den USA und passen nicht zu jedem Leben in Deutschland. Drei Fälle kommen häufig vor:
- Hohe Miete. In vielen Städten frisst allein die Warmmiete einen großen Teil des Nettoeinkommens. Dann darf der Topf für Notwendiges größer sein, zum Beispiel 60 Prozent, und die Wünsche schrumpfen entsprechend.
- Kleines Einkommen. Wenn nach dem Notwendigen kaum etwas übrig bleibt, ist schon ein kleiner fester Sparbetrag ein Erfolg. Lieber 30 Euro im Monat zuverlässig zurücklegen als 20 Prozent planen und nie erreichen.
- Schulden mit hohen Zinsen. Dispo oder Ratenkäufe kosten oft mehr, als Sparen bringt. Dann fließt der 20-Prozent-Topf zuerst in die Tilgung, und erst danach in Rücklagen.
Welche Posten in deinem Notwendig-Topf jeden Monat fest stehen, zeigt dir der Ratgeber zu Fixkosten. Wie viel Rücklage für Notfälle sinnvoll ist, erklärt der Ratgeber zum Notgroschen.
Die Regel ist eine allgemeine Orientierung und ersetzt keine persönliche Finanzberatung.
Ein Blick in die App
Häufige Fragen
Was ist die 50-30-20-Regel?
+
Die 50-30-20-Regel ist eine Faustformel für die Aufteilung des Nettoeinkommens: etwa 50 Prozent für Notwendiges wie Miete, Lebensmittel und Versicherungen, 30 Prozent für Wünsche wie Restaurant, Hobbys und Urlaub, und 20 Prozent fürs Sparen und für die Tilgung von Schulden.
Wie rechne ich die 50-30-20-Regel aus?
+
Nimm dein monatliches Nettoeinkommen und multipliziere es mit 0,5, 0,3 und 0,2. Bei 2.400 Euro netto ergibt das 1.200 Euro für Notwendiges, 720 Euro für Wünsche und 480 Euro fürs Sparen. Unregelmäßige Einnahmen rechnest du am besten als Durchschnitt mehrerer Monate.
Ist die 50-30-20-Regel realistisch?
+
Für viele Haushalte ist sie ein guter Startpunkt, aber nicht immer erreichbar. Bei hoher Miete oder kleinem Einkommen kann der Anteil für Notwendiges deutlich über 50 Prozent liegen. Dann verschiebst du die Anteile, zum Beispiel auf 60, 30 und 10, und schaust nach ein paar Monaten, ob du sie wieder annähern kannst.
Zählt das Sparen für den Notgroschen zu den 20 Prozent?
+
Ja. Der 20-Prozent-Topf umfasst alles, was dein Vermögen erhöht oder Schulden senkt: Notgroschen, Rücklagen für größere Anschaffungen, Altersvorsorge und Sondertilgungen. Solange noch keine Rücklage besteht, ist der Notgroschen meist der erste Posten.
Wie behalte ich die 50-30-20-Regel im Alltag im Blick?
+
Ordne deine Kategorien im Haushaltsbuch einem der drei Töpfe zu, etwa Wohnen und Lebensmittel zu Notwendigem, Freizeit zu Wünschen. Am Monatsende addierst du die Kategorien je Topf und vergleichst mit deinen Zielbeträgen. Den Sparbetrag überweist du am besten gleich nach dem Gehaltseingang per Dauerauftrag.
 Android testen