Taschengeld-Tabelle: wie viel Taschengeld nach Alter
- Das Deutsche Jugendinstitut empfiehlt seit September 2025 zum Beispiel 1 bis 2 Euro pro Woche für Kinder unter 6 Jahren, 15 bis 25 Euro im Monat mit 10 bis 11 Jahren und 55 bis 75 Euro im Monat ab 18 Jahren.
- Viele Tabellen im Netz zeigen noch die älteren Werte von 2024. Neu sind breitere Spannen und Altersgruppen aus je zwei Jahrgängen.
- Taschengeld ist frei verfügbar. Für feste Ausgaben wie Handy oder Kleidung empfiehlt das DJI ab etwa 12 Jahren zusätzlich ein Budgetgeld. Beides gehört als eigene Posten in den Haushaltsplan der Familie.
Wie viel Taschengeld ist angemessen? Die bekannteste Orientierung ist die Taschengeld-Tabelle des Deutschen Jugendinstituts (DJI). Im September 2025 hat das DJI sie überarbeitet, viele Seiten zeigen aber noch die alten Zahlen. Dieser Ratgeber fasst die aktuellen Empfehlungen zusammen und zeigt, wie du Taschengeld und Budgetgeld im Haushaltsplan der Familie einplanst.
Taschengeld-Tabelle 2025 nach Alter
Die folgenden Beträge stammen aus der Expertise „Taschengeld und Gelderziehung“ des Deutschen Jugendinstituts (öffnet in neuem Tab) vom September 2025. Bis 9 Jahre gilt der Betrag pro Woche, ab 10 Jahren pro Monat.
| Alter | Taschengeld |
|---|---|
| unter 6 | 1 bis 2 € pro Woche |
| 6 bis 7 | 2 bis 3 € pro Woche |
| 8 bis 9 | 3 bis 4 € pro Woche |
| 10 bis 11 | 15 bis 25 € pro Monat |
| 12 bis 13 | 20 bis 30 € pro Monat |
| 14 bis 15 | 25 bis 45 € pro Monat |
| 16 bis 17 | 40 bis 60 € pro Monat |
| ab 18 | 55 bis 75 € pro Monat |
Die Beträge ab 16 Jahren gelten für Jugendliche, die wirtschaftlich ganz von den Eltern abhängig sind, zum Beispiel Schülerinnen und Schüler.
Was sich gegenüber 2024 geändert hat
Wenn du eine Tabelle mit einzelnen Jahrgängen siehst, etwa 20 bis 22,50 Euro für Zehnjährige, sind das die Werte von 2024. Das DJI hat 2025 drei Dinge geändert:
- Breitere Spannen. Die Spannen sind im jüngeren Bereich um etwa zehn Euro, in den höheren Altersstufen um bis zu zwanzig Euro breiter. Auch Familien mit knappem Budget sollen sich so an der Empfehlung orientieren können.
- Altersgruppen statt Jahrgänge. Je zwei benachbarte Jahrgänge sind zusammengefasst. Das soll das Gespräch in der Familie fördern: Was braucht mein Kind, was können wir zahlen?
- Niedrigere Obergrenzen in zwei Gruppen. Wo Familien tatsächlich spürbar weniger zahlen als früher empfohlen, hat das DJI die oberen Werte moderat gesenkt. Dafür soll Platz für ein verlässliches Budgetgeld bleiben.
Die Tabelle ist eine Orientierung, keine Vorgabe. Entscheidend ist, dass das Geld regelmäßig kommt und zum Familienbudget passt.
Budgetgeld: Geld für feste Ausgaben
Taschengeld ist für eigene Wünsche gedacht, und Eltern sollen nicht bewerten, wofür es ausgegeben wird. Sollen Kinder auch Notwendiges wie Kleidung oder Schulsachen bezahlen, empfiehlt das DJI zusätzlich ein Budgetgeld. Der Einstieg gelingt laut Expertise ab etwa 12 Jahren, am besten mit einem einzigen Bereich, der nach zwei bis drei Monaten gemeinsam überprüft wird.
| Bereich | Budgetgeld |
|---|---|
| Kleidung, Schuhe | 45 bis 65 € pro Monat |
| Essen außer Haus | 25 bis 40 € pro Monat |
| Handy, Abos | 15 bis 25 € pro Monat |
| Schulmaterial | 5 bis 15 € pro Monat |
| Pflege | 5 bis 15 € pro Monat |
Auch diese Beträge sind Orientierungswerte aus der Expertise. Wichtiger als die Tabelle sind die tatsächlichen Kosten: Das DJI schlägt vor, sie über drei Monate zu beobachten und das Budget daran auszurichten. Ausgezahlt wird monatlich und getrennt vom Taschengeld, zum Beispiel das Taschengeld bar und das Budgetgeld auf ein Jugendkonto.
Taschengeld im Familienbudget einplanen
Für die Eltern ist Taschengeld ein fester Posten wie Kita-Beitrag oder Handyvertrag. Im Haushaltsplan steht er deshalb bei den Fixkosten, nicht bei den variablen Ausgaben. So geht es Schritt für Schritt:
- Beträge festlegen. Orientiere dich an der Tabelle und an dem, was euer Budget hergibt. Sprich mit deinem Kind über den Betrag und die Gründe.
- Wochenbeträge umrechnen. Für den Monatsplan rechnest du Wochenbeträge mal 52 und teilst durch 12. Aus 3,50 Euro pro Woche werden so rund 15 Euro im Monat.
- Budgetgeld getrennt planen. Budgetgeld ersetzt Ausgaben, die du sonst selbst bezahlst, etwa für Kleidung oder den Handyvertrag. Plane es als eigenen Posten, damit du siehst, was du an anderer Stelle sparst.
- Zum festen Termin zahlen. Ein Dauerauftrag auf das Kinderkonto oder ein fester Tag für das Bargeld sorgt dafür, dass das Geld kommt, ohne dass das Kind fragen muss.
So kann das für eine Familie mit zwei Kindern aussehen. Die Zahlen sind ausgedacht und liegen innerhalb der DJI-Spannen.
| Posten | Pro Monat |
|---|---|
| Taschengeld, 8 Jahre | 15 Euro |
| Taschengeld, 13 Jahre | 25 Euro |
| Budget Handy, 13 Jahre | 20 Euro |
| Budget Schule, 13 Jahre | 10 Euro |
| Summe | 70 Euro |
Die 30 Euro Budgetgeld fallen dafür an anderer Stelle weg, weil die Eltern den Handyvertrag und das Schulmaterial nicht mehr direkt bezahlen.
Regeln, die laut DJI wichtiger sind als der Betrag
- Regelmäßig und unaufgefordert. Das Kind bekommt das Geld zum festen Termin, ohne darum bitten zu müssen.
- Kein Erziehungsmittel. Taschengeld wird nicht als Strafe gekürzt und nicht als Belohnung erhöht.
- Freie Verwendung. Eltern sprechen über Wünsche und Ausgaben, bewerten sie aber nicht. Fehlkäufe gehören zum Lernen dazu.
- Mithilfe im Haushalt wird nicht bezahlt. Nur besondere Zusatzdienste, die über das Übliche hinausgehen, können mit einem kleinen Lohn vergütet werden.
- Offen über Geld reden. Kinder verstehen Grenzen besser, wenn sie wissen, wie das Familienbudget aussieht.
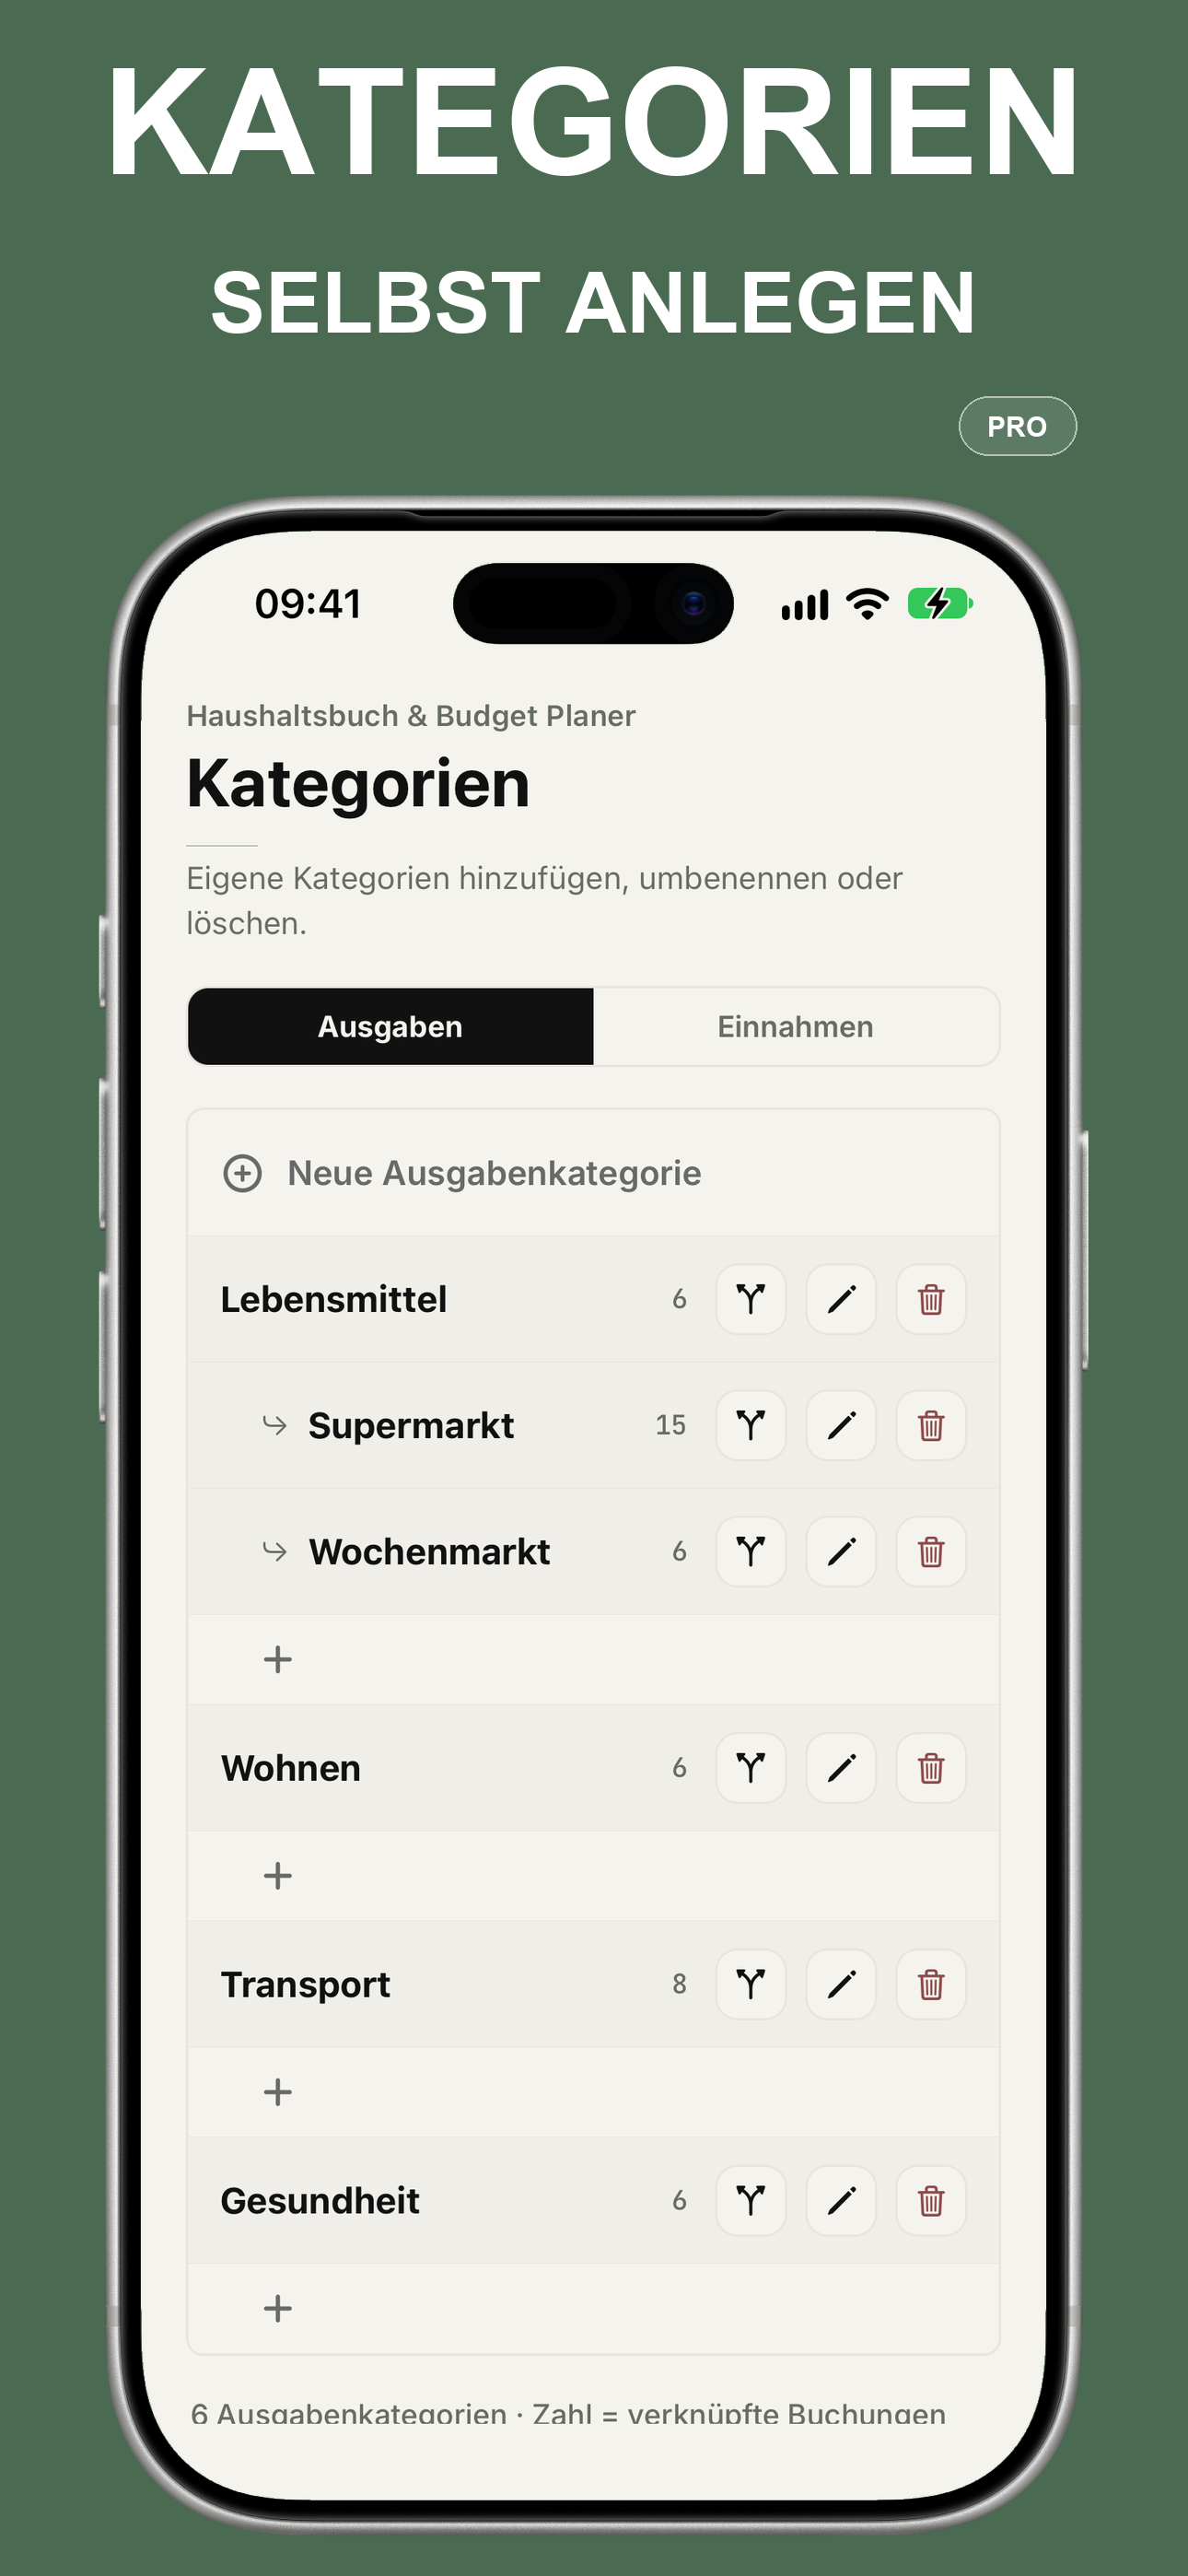
Ein Haushaltsbuch hilft dabei auf beiden Seiten. Die Expertise regt an, dass Eltern ihr Haushaltsbuch führen und Kinder parallel ein eigenes, altersgerechtes. In Haushaltsbuch & Budget Planer erfasst du Taschengeld und Budgetgeld als eigene Ausgaben, ohne Konto und ohne Bankzugang; mit Pro legst du dafür eigene Kategorien an und siehst in den Berichten, welchen Anteil sie an euren Ausgaben haben. Wer lieber auf Papier plant, nimmt unsere kostenlose Haushaltsbuch Vorlage, und wer Budgetgeld bar auszahlt, kann es mit der Umschlagmethode aufteilen.
Ein Blick in die App
Häufige Fragen
Wie viel Taschengeld ist für welches Alter angemessen?
+
Das Deutsche Jugendinstitut empfiehlt in seiner Expertise von 2025: unter 6 Jahren 1 bis 2 Euro pro Woche, mit 6 bis 7 Jahren 2 bis 3 Euro, mit 8 bis 9 Jahren 3 bis 4 Euro pro Woche. Ab 10 Jahren gibt es Geld im Monat: 15 bis 25 Euro mit 10 bis 11, 20 bis 30 Euro mit 12 bis 13, 25 bis 45 Euro mit 14 bis 15, 40 bis 60 Euro mit 16 bis 17 und 55 bis 75 Euro ab 18 Jahren. Es sind Orientierungswerte, keine Vorgaben.
Wie aktuell ist die Taschengeld-Tabelle?
+
Die Werte in diesem Ratgeber stammen aus der Expertise „Taschengeld und Gelderziehung“, die das Deutsche Jugendinstitut im September 2025 veröffentlicht hat. Viele Tabellen im Netz zeigen noch die Empfehlungen von 2024 mit einzelnen Jahrgängen und engeren Spannen.
Ab wann sollten Kinder Taschengeld wöchentlich oder monatlich bekommen?
+
In der Tabelle des DJI stehen bis 9 Jahre Beträge pro Woche, ab 10 Jahren Beträge pro Monat. Kleinere, häufigere Beträge sind für jüngere Kinder leichter zu überblicken.
Was ist Budgetgeld?
+
Budgetgeld ist Geld für festgelegte, regelmäßige Ausgaben wie Kleidung, Essen außer Haus, Handy oder Schulmaterial. Es kommt zusätzlich zum Taschengeld, damit das Taschengeld frei verfügbar bleibt. Das DJI empfiehlt, ab etwa 12 Jahren mit einem Bereich zu beginnen und das Budgetgeld monatlich auszuzahlen.
Darf man Taschengeld als Strafe kürzen?
+
Das DJI rät davon ab. Kinder sollen das Taschengeld regelmäßig und unabhängig von ihrem Verhalten bekommen, ohne darum bitten zu müssen. Nur so lernen sie, mit einem festen Betrag zu planen.
Weiterlesen
 FixkostenListe, Beispiele und wie du sie senkst
- Haushaltsplan erstellenIn 6 Schritten zum privaten Monatsplan
- UmschlagmethodeSo funktioniert das Budget mit Umschlägen
 Android testen