Kassensturz machen: deine Finanzen in 5 Schritten im Überblick
- Ein Kassensturz ist eine ehrliche Bestandsaufnahme deiner Finanzen: Was hast du, was schuldest du, was kommt jeden Monat herein und was geht hinaus?
- In fünf Schritten kommst du an einem Nachmittag zu zwei Zahlen: deinem Nettovermögen und deinem monatlichen Überschuss oder Fehlbetrag.
- Ein guter Zeitpunkt ist das Jahresende, dazu kommen Anlässe wie Jobwechsel, Umzug oder Familienzuwachs.
Das Jahr geht zu Ende, und mit ihm kommt oft die Frage: Wo stehe ich eigentlich finanziell? Ein Kassensturz beantwortet sie ehrlich und ohne Schönrechnen. Gemeint ist hier die persönliche Bestandsaufnahme deiner Finanzen, nicht die gleichnamige Sendung des Schweizer Fernsehens. Dieser Ratgeber führt dich in fünf Schritten durch, mit Beispiel und Checkliste.
Was ein Kassensturz ist
Ursprünglich zählt man beim Kassensturz das Bargeld in einer Kasse und vergleicht es mit dem, was laut Büchern drin sein sollte. Für deinen Haushalt bedeutet das: Du schaust nicht nur auf den Kontostand von heute, sondern auf das ganze Bild.
Am Ende stehen zwei Zahlen:
- Dein Nettovermögen. Alles, was du hast, minus alles, was du schuldest.
- Dein monatlicher Überschuss. Was nach allen Ausgaben im Monat übrig bleibt, oder eben fehlt.
Die erste Zahl zeigt, wo du stehst. Die zweite zeigt, in welche Richtung es geht.
Kassensturz machen in 5 Schritten
Plane einen ruhigen Nachmittag ein und leg dir Kontoauszüge, Vertragsunterlagen und, falls vorhanden, dein Haushaltsbuch bereit.
- Guthaben auflisten. Notiere die aktuellen Stände aller Konten: Girokonto, Tagesgeld, Sparkonten, Depot, Bausparvertrag. Bargeld zu Hause zählt auch.
- Schulden auflisten. Dazu gehören Ratenkredite, Dispo, Kreditkartensaldo, offene Ratenkäufe und private Schulden. Notiere jeweils Restbetrag, Monatsrate und Zinssatz.
- Monatliche Einnahmen ermitteln. Nettogehalt, Kindergeld, Nebeneinkünfte. Bei schwankendem Einkommen nimmst du einen vorsichtigen Durchschnitt der letzten Monate.
- Monatliche Ausgaben ermitteln. Trenne Fixkosten und variable Ausgaben. Jährliche Zahlungen wie Versicherungen rechnest du auf den Monat um. Die variablen Ausgaben liest du am genauesten aus deinem Haushaltsbuch ab; ohne Haushaltsbuch hilft der Durchschnitt aus drei Monaten Kontoauszügen.
- Verträge durchgehen. Liste alle laufenden Verträge, Abos und Versicherungen mit Betrag und Kündigungsfrist auf. Markiere alles, was du nicht mehr brauchst oder was zu teuer geworden ist.
Ein Kassensturz muss nicht schön ausfallen, um zu helfen. Er muss nur ehrlich sein.
Beispiel: ein Kassensturz in Zahlen
So kann das Ergebnis für einen Ein-Personen-Haushalt aussehen. Die Zahlen sind ausgedacht.
| Posten | Betrag |
|---|---|
| Girokonto | 1.150 Euro |
| Tagesgeld | 2.400 Euro |
| Ratenkredit (Restschuld) | minus 1.800 Euro |
| Nettovermögen | 1.750 Euro |
| Einnahmen im Monat | 2.400 Euro |
| Fixkosten im Monat | 1.210 Euro |
| Variable Ausgaben im Monat | 950 Euro |
| Kreditrate im Monat | 150 Euro |
| Überschuss im Monat | 90 Euro |
Was das Beispiel zeigt: Das Nettovermögen ist positiv, aber der Überschuss ist knapp. Ein Ziel fürs neue Jahr könnte sein, die Fixkosten um 60 Euro zu senken und den Überschuss per Dauerauftrag zu sparen. Ideen dafür findest du in den Spartipps für den Alltag.
Vom Kassensturz zum Plan fürs neue Jahr
Der Kassensturz schaut zurück. Damit sich etwas ändert, braucht es einen Blick nach vorn:
- Ein bis drei Ziele festlegen. Zum Beispiel einen Notgroschen aufbauen, den Dispo ausgleichen oder ein bestimmtes Abo kündigen. Weniger Ziele werden eher erreicht.
- Einen Monatsplan aufstellen. Wie du Einnahmen, Fixkosten, Sparbetrag und Budgets verteilst, zeigt der Ratgeber Haushaltsplan erstellen.
- Den Alltag mitschreiben. Ein Haushaltsbuch zeigt dir jeden Monat, ob du auf Kurs bist, und macht den nächsten Kassensturz viel schneller.
- Einen Termin für den nächsten Kassensturz eintragen. Am besten gleich in den Kalender, in einem Jahr oder beim nächsten großen Lebensereignis.
Checkliste zum Abhaken
- Kontostände aller Konten und Depots notiert
- Alle Schulden mit Restbetrag, Rate und Zins notiert
- Monatliche Einnahmen ermittelt
- Fixkosten und variable Ausgaben ermittelt, jährliche Zahlungen umgerechnet
- Verträge und Abos mit Kündigungsfristen aufgelistet
- Nettovermögen und Überschuss ausgerechnet
- Ein bis drei Ziele fürs nächste Jahr festgelegt
- Nächsten Kassensturz im Kalender eingetragen
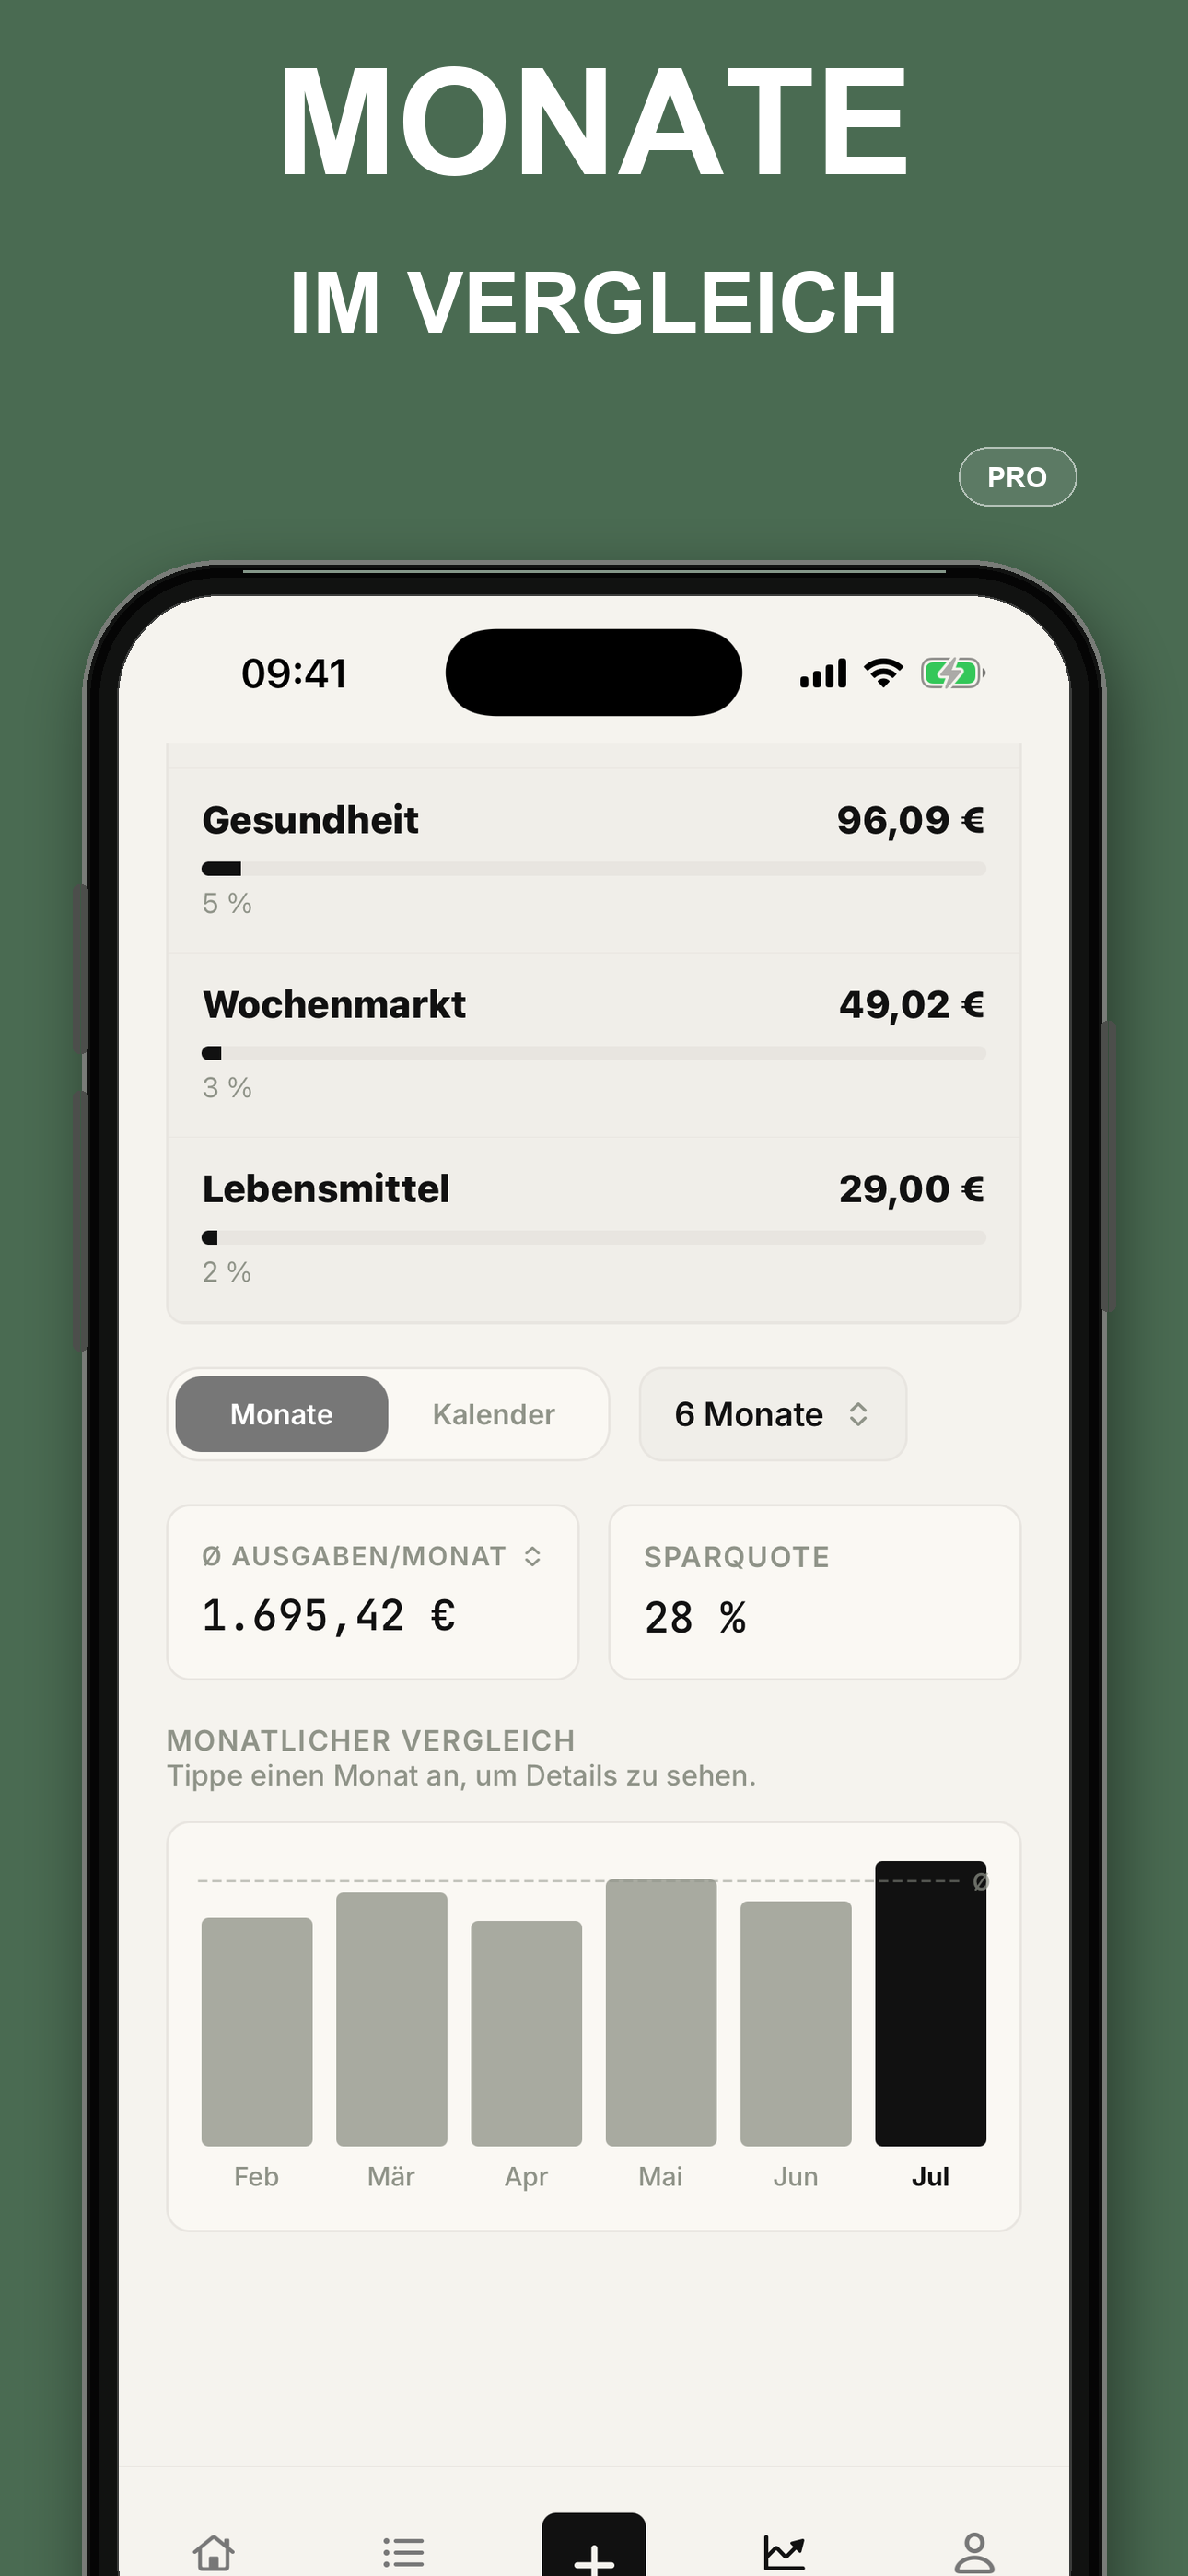
Für die Zahlen aus Schritt 4 eignet sich unsere kostenlose Haushaltsbuch Vorlage als Excel oder PDF. In Haushaltsbuch & Budget Planer erfasst du Ausgaben unterwegs mit Kategorie, ohne Konto und ohne Bankanbindung; mit Pro zeigt der Monatsvergleich deine durchschnittlichen Ausgaben und deine Sparquote, also genau die Werte, die du für den Kassensturz brauchst.
Dieser Ratgeber gibt eine allgemeine Orientierung und ersetzt keine persönliche Finanz- oder Schuldnerberatung.
Ein Blick in die App
Häufige Fragen
Was ist mit Kassensturz gemeint?
+
Ursprünglich bedeutet Kassensturz, den Bargeldbestand einer Kasse zu zählen und mit den Büchern abzugleichen. Im privaten Alltag meint man damit eine Bestandsaufnahme der eigenen Finanzen: Guthaben, Schulden, Einnahmen, Ausgaben und laufende Verträge. Kassensturz heißt außerdem eine Verbrauchersendung des Schweizer Fernsehens; um die geht es hier nicht.
Wie mache ich einen privaten Kassensturz?
+
Liste zuerst alle Konten und Guthaben auf, dann alle Schulden und Kredite. Danach ermittelst du deine monatlichen Einnahmen und Ausgaben, am besten aus Kontoauszügen und Haushaltsbuch der letzten Monate, und gehst deine Verträge durch. Am Ende stehen dein Nettovermögen und dein monatlicher Überschuss.
Wie oft sollte man einen Kassensturz machen?
+
Einmal im Jahr reicht für die meisten Haushalte, zum Beispiel zum Jahresende. Zusätzlich lohnt sich ein Kassensturz bei großen Veränderungen wie einem neuen Job, einem Umzug, einer Trennung oder einem Kind. Den monatlichen Überblick übernimmt das Haushaltsbuch.
Was mache ich, wenn beim Kassensturz ein Minus herauskommt?
+
Dann weißt du zumindest, wo du stehst, und das ist der erste Schritt. Prüf zuerst die Fixkosten, weil Kündigungen und Tarifwechsel dauerhaft wirken. Wenn Schulden drücken oder du Rechnungen nicht mehr bezahlen kannst, hilft eine kostenlose Schuldnerberatung, zum Beispiel bei der Verbraucherzentrale oder einem Wohlfahrtsverband.
Welche Unterlagen brauche ich für den Kassensturz?
+
Kontoauszüge der letzten drei Monate, die aktuellen Stände von Spar- und Tagesgeldkonten, Depots und Kreditverträgen, deine Gehaltsabrechnung sowie eine Übersicht deiner Verträge und Versicherungen. Wer ein Haushaltsbuch führt, hat die Ausgaben schon nach Kategorien sortiert.
 Android testen