Geld sparen: 20 Tipps für den Alltag, die wirklich etwas bringen
- Am meisten bringen Spartipps, die einmal Arbeit machen und dann jeden Monat wirken: Verträge, Abos und Tarife prüfen.
- Im Alltag sparst du vor allem bei Lebensmitteln und spontanen Käufen, mit Einkaufsliste, Wartezeit vor größeren Käufen und einem festen Budget.
- Gespartes Geld verschwindet schnell wieder im Alltag. Leg den gesparten Betrag deshalb sofort per Dauerauftrag zur Seite.
Geld sparen klingt nach Verzicht, nach Haushaltsbuch, Coupons und kaltem Kaffee. Dabei steckt das größte Sparpotenzial oft in Ausgaben, die du gar nicht bemerkst: Verträge, die einfach weiterlaufen, und Kleinbeträge, die sich über den Monat summieren. Diese 20 Tipps sind nach Wirkung sortiert. Oben stehen die, die einmal Arbeit machen und dann jeden Monat von selbst sparen.
Bevor du sparst: wissen, wohin das Geld geht
Der wichtigste Spartipp ist kein Trick, sondern ein Überblick. Wer nicht weiß, wofür das Geld draufgeht, spart an der falschen Stelle: Man verzichtet auf den Kaffee unterwegs, während ein vergessenes Abo jeden Monat mehr kostet.
- Einen Monat lang alles aufschreiben. Jede Ausgabe, auch Bargeld und Kleinbeträge, mit Kategorie. Am Monatsende siehst du, welche Bereiche wirklich groß sind. Wie das ohne großen Aufwand klappt, zeigt der Ratgeber Haushaltsbuch führen.
- Die drei größten veränderbaren Posten markieren. Miete lässt sich kurzfristig selten ändern. Lebensmittel, Essen außer Haus, Mobilität und Verträge dagegen schon. Konzentrier dich auf diese drei, nicht auf zwanzig Kleinigkeiten.
Spar zuerst dort, wo du am meisten ausgibst, nicht dort, wo der Tipp am bekanntesten ist.
Verträge und Fixkosten: einmal prüfen, jeden Monat sparen
Fixkosten sind die stärksten Hebel, weil jede Senkung automatisch jeden Monat wirkt. Eine Liste typischer Posten findest du im Ratgeber Fixkosten.
- Abos ausmisten. Geh deine Kontoauszüge der letzten drei Monate durch und markiere alle wiederkehrenden Abbuchungen. Kündige, was du in dieser Zeit nicht vermisst hast.
- Handy- und Internettarif vergleichen. Nach Ablauf der Mindestlaufzeit gibt es oft günstigere Tarife beim selben oder einem anderen Anbieter.
- Strom und Gas prüfen. Vergleiche deinen Tarif regelmäßig, besonders nach einer Preiserhöhung, die dir in der Regel ein Sonderkündigungsrecht gibt.
- Versicherungen sortieren. Prüf, welche Versicherungen du wirklich brauchst und ob du doppelt versichert bist. Bei manchen Versicherungen ist eine jährliche Zahlung günstiger als die monatliche.
- Kontogebühren hinterfragen. Wenn dein Girokonto Gebühren kostet, vergleiche, ob ein anderes Kontomodell besser zu dir passt.
Einkaufen und Lebensmittel
- Mit Einkaufsliste einkaufen. Plan die Mahlzeiten für ein paar Tage und kauf nur, was auf der Liste steht. Das spart doppelt: weniger Spontankäufe und weniger Lebensmittel, die verderben.
- Nicht hungrig einkaufen. Klingt banal, verhindert aber viele Käufe, die du nicht geplant hattest.
- Eigenmarken probieren. Bei vielen Grundnahrungsmitteln sind Eigenmarken der Händler deutlich günstiger als Markenprodukte. Probier es Produkt für Produkt aus.
- Reste einplanen. Koch bewusst etwas mehr und nimm es am nächsten Tag mit zur Arbeit. Ein mitgebrachtes Mittagessen kostet meist nur einen Bruchteil vom Essen außer Haus.
- Einen festen Wochenbetrag für Lebensmittel festlegen. Mit einer Obergrenze pro Woche merkst du früh, wenn der Einkauf aus dem Ruder läuft. Wer das mit Bargeld macht, nutzt im Grunde die Umschlagmethode.
Spontankäufe bremsen
- Eine Wartezeit vor größeren Käufen. Leg dir eine eigene Regel fest, zum Beispiel: Alles über 50 Euro landet erst auf einer Merkliste und wird frühestens nach ein paar Tagen gekauft. Vieles willst du dann gar nicht mehr.
- Gespeicherte Zahlungsdaten löschen. Wer bei jedem Kauf die Karte heraussuchen muss, kauft seltener aus einer Laune heraus.
- Newsletter abbestellen. Rabattmails erzeugen Anlässe zum Kaufen, die du vorher nicht hattest.
Wohnen, Mobilität und Freizeit
- Energie im Alltag sparen. Geräte ganz ausschalten statt im Stand-by lassen, Wäsche bei niedrigeren Temperaturen waschen, Räume nicht überheizen. Jeder Tipp ist klein, zusammen merkst du es bei der Abrechnung.
- Mobilität durchrechnen. Rechne aus, was dich dein Auto im Monat wirklich kostet, inklusive Versicherung, Steuer, Wartung und Wertverlust. Manchmal ist eine Monatskarte oder Carsharing günstiger, manchmal nicht. Wichtig ist, dass du es weißt.
- Freizeit bewusst budgetieren. Leg einen Monatsbetrag für Restaurant, Ausgehen und Hobbys fest. Innerhalb des Budgets gibst du ohne schlechtes Gewissen aus.
- Unregelmäßige Ausgaben vorplanen. Geschenke, Urlaub und Reparaturen kommen sicher, nur nicht jeden Monat. Wer dafür monatlich zurücklegt, muss nicht auf Pump bezahlen. Ein Beispiel ist das Weihnachtsbudget.
Der wichtigste Tipp: das Gesparte sofort wegpacken
- Den gesparten Betrag per Dauerauftrag verschieben. Was du bei Verträgen oder im Alltag einsparst, verteilt sich sonst unbemerkt auf andere Ausgaben. Richte deshalb einen Dauerauftrag direkt nach dem Gehaltseingang ein, zuerst für deinen Notgroschen, danach für konkrete Sparziele.
Wie viel du realistisch sparen kannst, zeigt dir die 50-30-20-Regel als grober Rahmen.
So bleibst du dran
Die meisten Sparvorsätze scheitern nicht an fehlendem Wissen, sondern am Alltag. Drei Dinge helfen:
- Klein anfangen. Nimm dir zwei oder drei Tipps vor, nicht zwanzig auf einmal.
- Erfolge sichtbar machen. Ein Haushaltsbuch zeigt dir am Monatsende schwarz auf weiß, ob die Ausgaben in einer Kategorie gesunken sind.
- Einmal im Jahr prüfen. Verträge, Tarife und Abos ändern sich. Ein fester Termin, zum Beispiel ein Kassensturz zum Jahresende, sorgt dafür, dass sich keine neuen Kosten einschleichen.
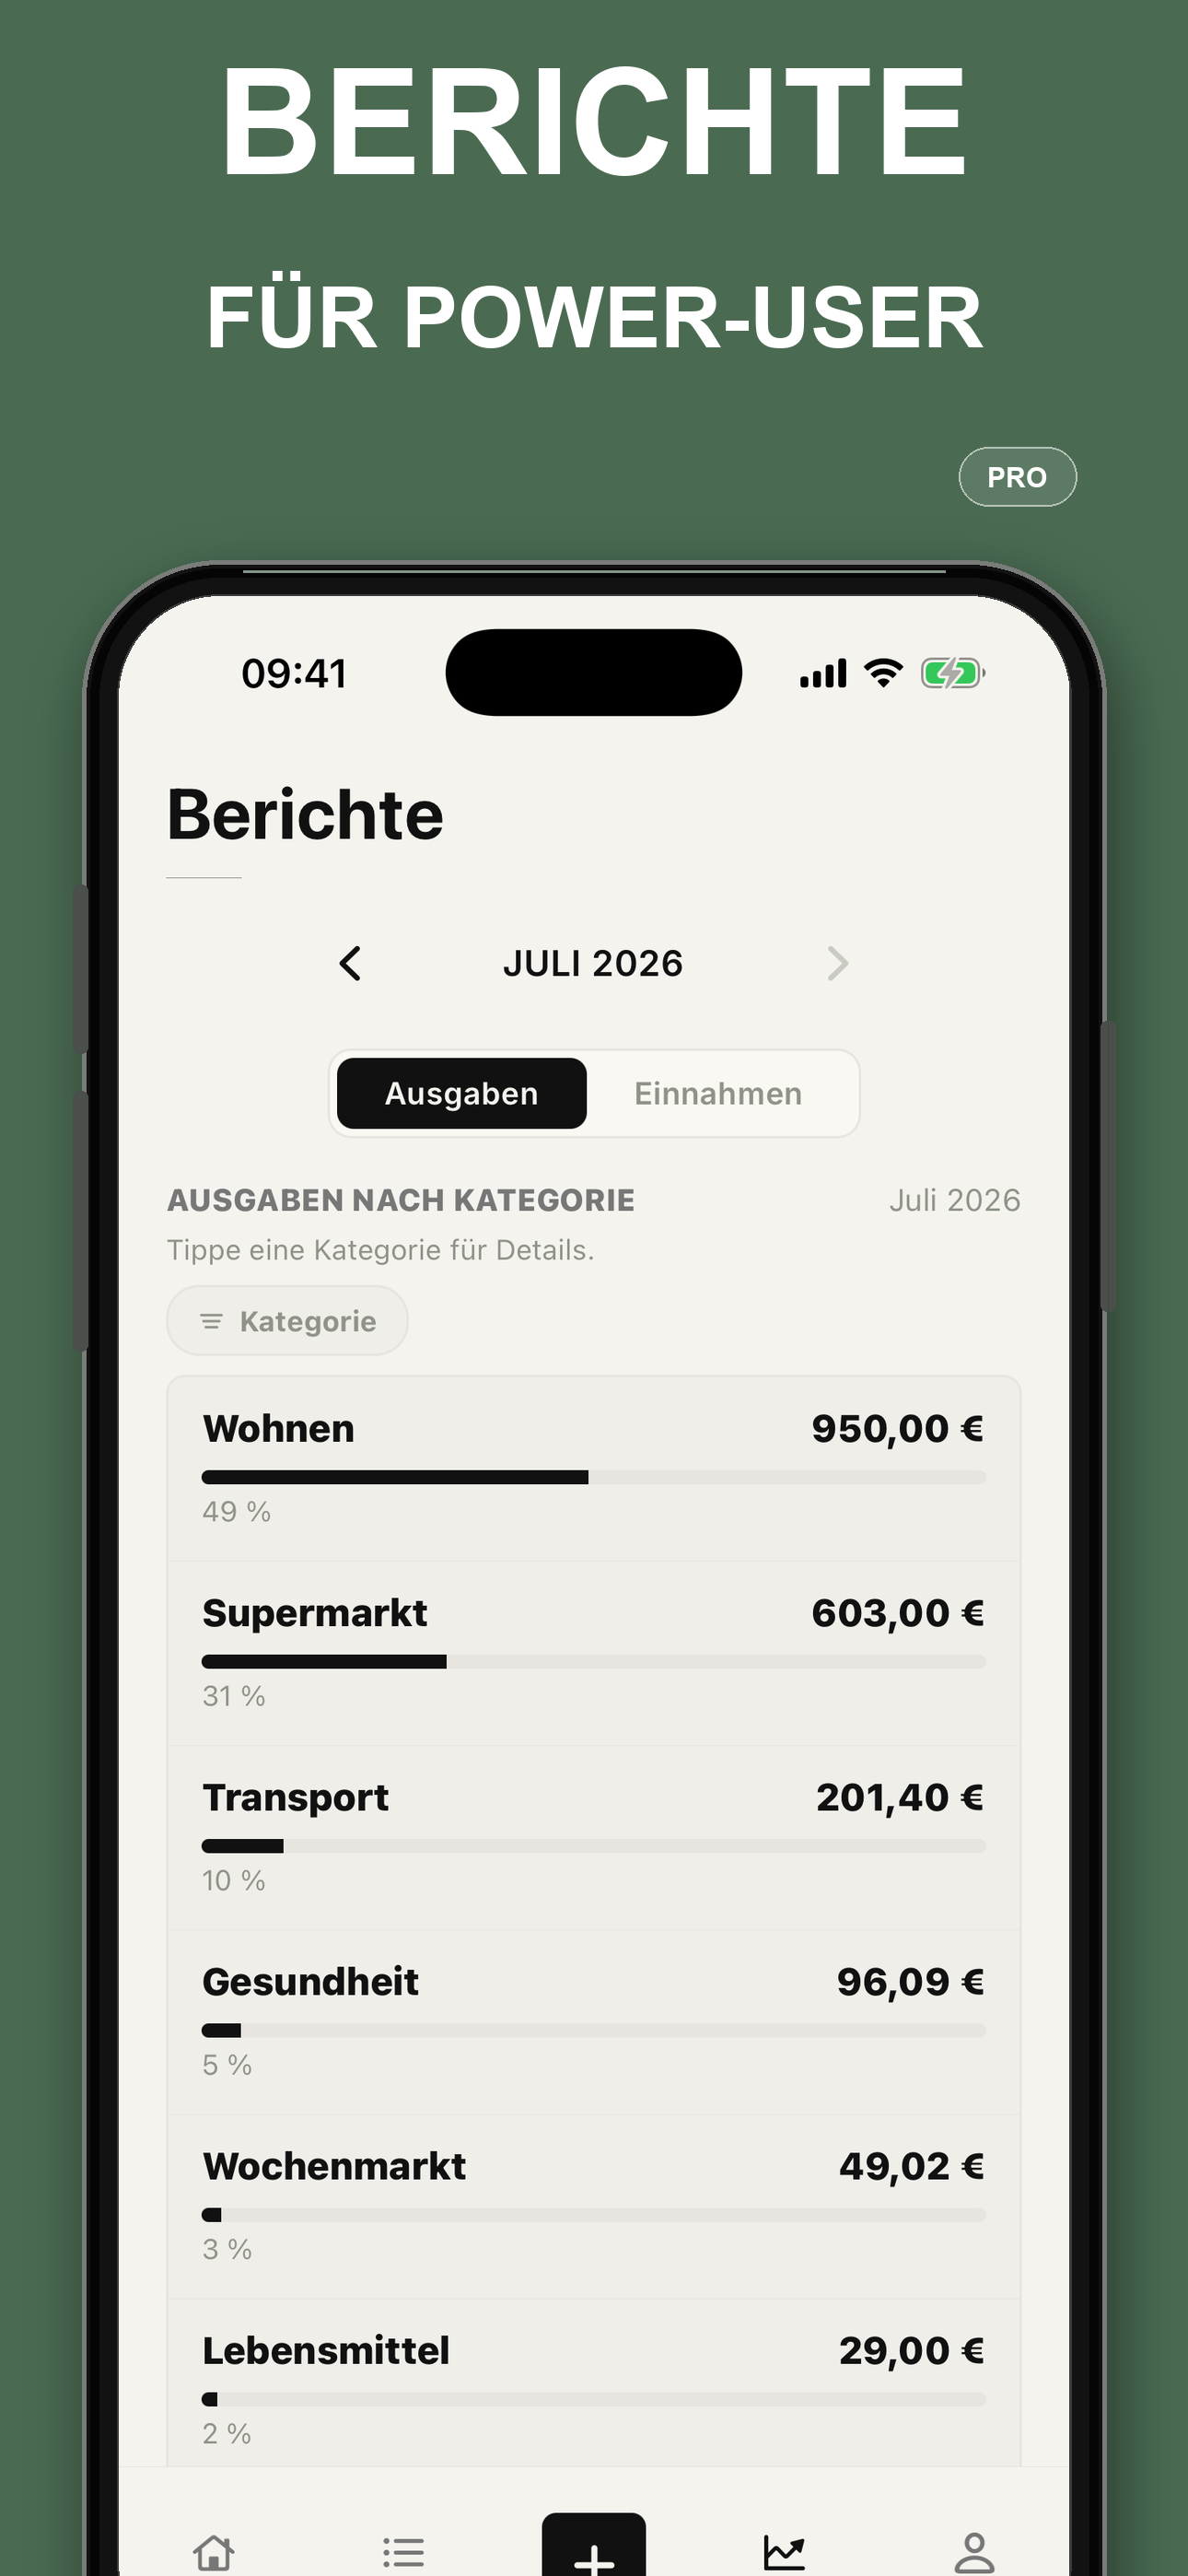
In Haushaltsbuch & Budget Planer erfasst du Ausgaben unterwegs in wenigen Sekunden mit Kategorie, ohne Konto und ohne Bankanbindung. Mit Pro zeigen die Berichte, wie sich deine Ausgaben auf die Kategorien verteilen, und der Monatsvergleich, ob deine Spartipps wirken. Ohne App funktioniert dasselbe mit unserer kostenlosen Haushaltsbuch Vorlage.
Dieser Ratgeber gibt eine allgemeine Orientierung und ersetzt keine persönliche Finanzberatung.
Ein Blick in die App
Häufige Fragen
Wie kann ich schnell Geld sparen?
+
Am schnellsten wirken Kündigungen: Abos und Mitgliedschaften, die du kaum nutzt, sparen ab dem nächsten Abrechnungszeitraum Geld. Dazu kommen kurzfristig ein fester Wochenbetrag für Lebensmittel und eine Pause bei spontanen Käufen. Tarifwechsel bei Handy, Strom oder Versicherungen brauchen etwas länger, wirken dann aber dauerhaft.
Wo kann man im Alltag am meisten sparen?
+
Das hängt von deinen Ausgaben ab, und genau das zeigt ein Haushaltsbuch. Bei vielen Haushalten sind Lebensmittel, Essen außer Haus, Mobilität und Verträge die größten veränderbaren Posten. Fang dort an, wo du am meisten ausgibst, nicht dort, wo der Tipp am bekanntesten ist.
Wie viel Geld sollte man im Monat sparen?
+
Eine verbreitete Orientierung ist die 50-30-20-Regel mit etwa 20 Prozent des Nettoeinkommens fürs Sparen und den Abbau von Schulden. Wenn das nicht geht, ist ein kleiner fester Betrag besser als gar keiner. Wichtiger als die Höhe ist, dass der Betrag regelmäßig und automatisch zur Seite geht.
Wie spare ich, ohne auf alles verzichten zu müssen?
+
Spar zuerst dort, wo du nichts vermisst: bei vergessenen Abos, teuren Tarifen und Lebensmitteln, die im Müll landen. Für Dinge, die dir wichtig sind, planst du bewusst ein Budget ein. So fühlt sich Sparen weniger nach Verzicht an und hält länger durch.
Wohin mit dem gesparten Geld?
+
Zuerst in einen Notgroschen auf einem Tagesgeldkonto, getrennt vom Girokonto. Danach kannst du für konkrete Ziele wie Urlaub oder eine größere Anschaffung sparen. Für langfristige Geldanlage lohnt sich eine unabhängige Beratung, etwa bei der Verbraucherzentrale.
 Android testen