Umschlagmethode: so funktioniert das Budget mit Umschlägen
- Bei der Umschlagmethode teilst du dein Geld für variable Ausgaben zum Monatsanfang auf Umschläge pro Kategorie auf. Ist ein Umschlag leer, ist das Budget für diesen Bereich aufgebraucht.
- Mit Bargeld ist die Grenze sichtbar und fühlbar. Digital funktioniert das Prinzip mit Unterkonten oder einem Haushaltsbuch, in dem du Plan und Ausgaben vergleichst.
- Fixkosten bleiben auf dem Konto. In die Umschläge kommen nur Bereiche, in denen du im Alltag entscheidest, etwa Lebensmittel, Freizeit und Kleidung.
Die Umschlagmethode ist eine der ältesten Budgetmethoden überhaupt: Geld kommt in beschriftete Umschläge, und was im Umschlag ist, darf ausgegeben werden. Mehr nicht. Gerade diese Einfachheit macht sie beliebt. Dieser Ratgeber zeigt dir, wie du anfängst, wie die Methode ohne Bargeld funktioniert und wie du sie mit einem Haushaltsbuch kombinierst.
So funktioniert die Umschlagmethode
Das Prinzip passt in einen Satz: Du teilst dein Geld für variable Ausgaben zum Monatsanfang auf und gibst in jedem Bereich nur aus, was im passenden Umschlag liegt. Ist der Umschlag leer, ist das Budget für diesen Bereich für den Monat aufgebraucht.
Das wirkt, weil die Grenze sichtbar wird. Auf dem Girokonto verschwimmen Miete, Einkauf und Restaurant zu einem einzigen Kontostand. Im Umschlag siehst du dagegen auf einen Blick, wie viel für Lebensmittel noch übrig ist, und zwar am 12. genauso wie am 28.
Wichtig: Fixkosten gehören nicht in Umschläge. Miete, Versicherungen und Verträge laufen weiter per Lastschrift vom Konto. In die Umschläge kommen nur die Bereiche, in denen du im Alltag entscheidest.
Anleitung in 5 Schritten
- Bereiche wählen. Starte mit drei bis fünf Umschlägen für variable Ausgaben, zum Beispiel Lebensmittel, Drogerie, Freizeit, Kleidung und Geschenke.
- Budgets festlegen. Schau in dein Haushaltsbuch oder deine Kontoauszüge, wie viel du in diesen Bereichen bisher ausgibst, und leg für jeden Umschlag einen Monatsbetrag fest. Was nach Fixkosten und Sparbetrag übrig ist, ist die Obergrenze für alle Umschläge zusammen.
- Geld aufteilen. Heb die Summe zum Monatsanfang ab und verteile sie auf die beschrifteten Umschläge.
- Nur aus dem Umschlag bezahlen. Nimm zum Einkaufen den passenden Umschlag mit, oder den Betrag, den du ausgeben willst. Kartenzahlungen in diesen Bereichen meidest du, damit die Grenze hält.
- Am Monatsende auswerten. Schau, welche Umschläge gereicht haben und welche nicht, und passe die Beträge für den nächsten Monat an.
Wie du Fixkosten, Sparbetrag und Budgets vorher sauber trennst, zeigt der Ratgeber Haushaltsplan erstellen.
Ein leerer Umschlag ist kein Scheitern, sondern eine Information: Hier war das Budget zu knapp, oder hier wolltest du genauer hinschauen.
Umschlagmethode digital: ohne Bargeld
Viele zahlen kaum noch bar. Das Prinzip funktioniert trotzdem, nur die Umschläge sehen anders aus:
- Unterkonten. Viele Banken bieten Unterkonten oder Sparziele an, die du benennen kannst. Du überweist zum Monatsanfang die Budgets auf die Unterkonten und zahlst aus dem passenden Topf.
- Haushaltsbuch mit Plan. Du legst die Budgets pro Kategorie fest und trägst jede Ausgabe mit Kategorie ein. Vor einem größeren Einkauf schaust du nach, wie viel in der Kategorie schon ausgegeben ist.
Die digitale Variante ist bequemer, aber die Grenze ist weniger fühlbar. Ein Umschlag wird sichtbar dünner, eine Zahl auf dem Bildschirm nicht. Deshalb hilft es, den Stand regelmäßig anzuschauen, etwa einmal pro Woche.
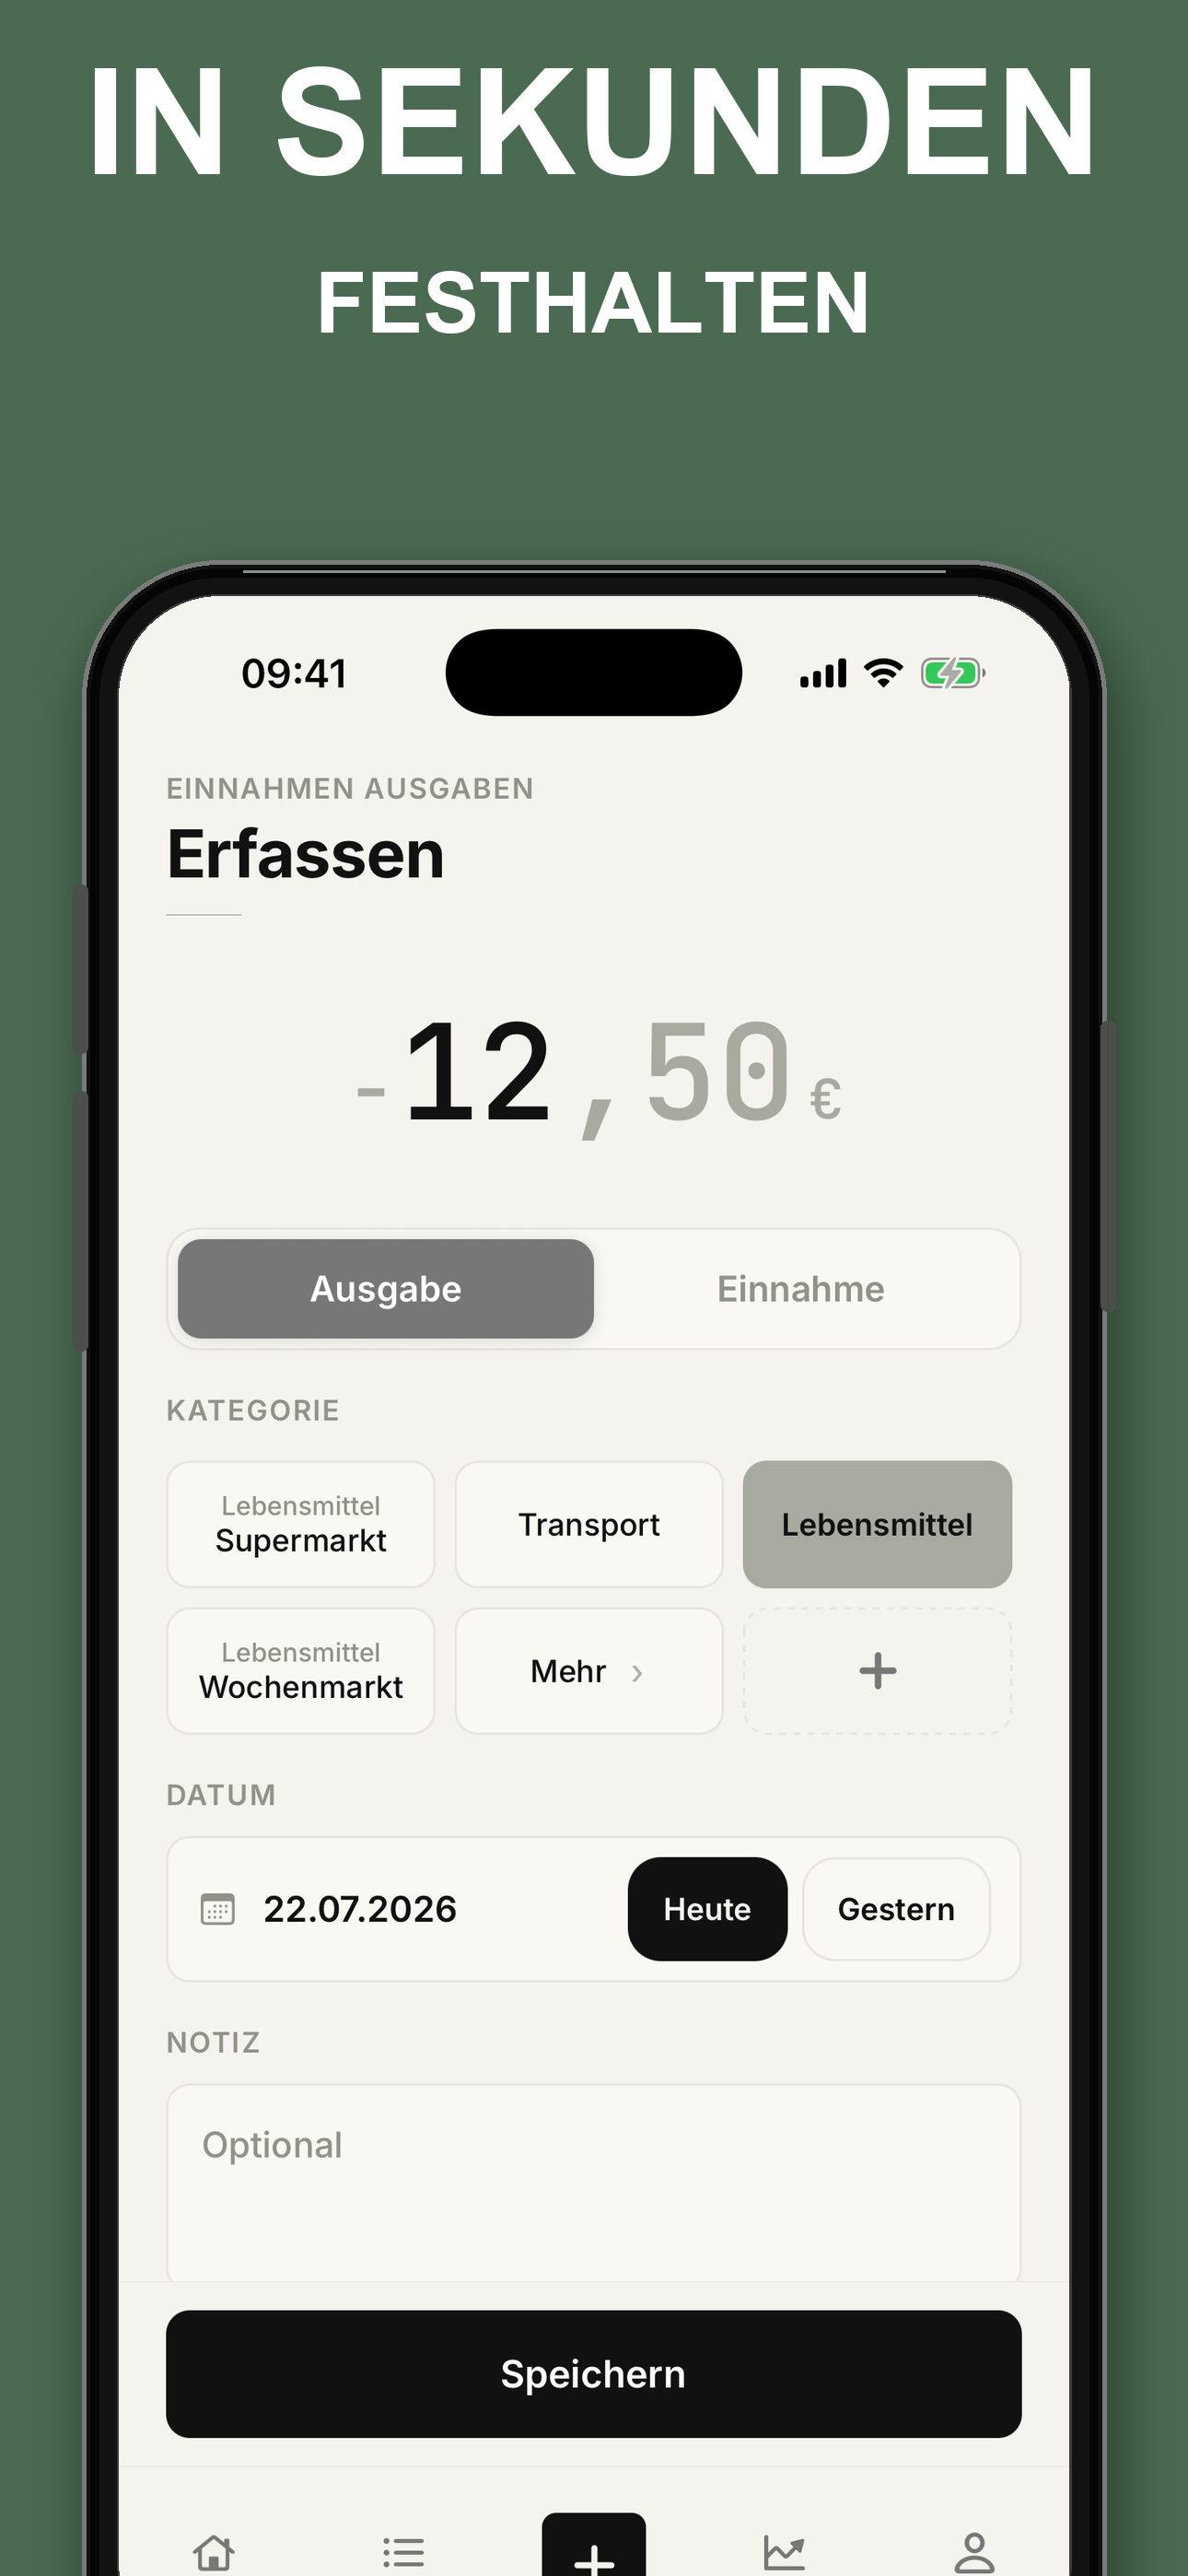
In Haushaltsbuch & Budget Planer gibt es keine Budgets oder Limits pro Kategorie. Du erfasst Ausgaben unterwegs mit Kategorie und siehst Einnahmen, Ausgaben und Saldo des Monats; mit Pro zeigen die Berichte, wie sich die Ausgaben auf die Kategorien verteilen. Die geplanten Beträge pro Umschlag notierst du dabei selbst, zum Beispiel in unserer kostenlosen Haushaltsbuch Vorlage.
Typische Fehler und wie du sie vermeidest
- Zu viele Umschläge. Zehn Umschläge sind im Alltag kaum zu handhaben. Starte mit wenigen und teile erst später auf.
- Zu knappe Budgets. Wer im ersten Monat zu streng plant, gibt schnell auf. Plane zuerst realistisch und senke die Beträge schrittweise.
- Umschläge vom Konto auffüllen. Wenn ein Umschlag leer ist, nimm Geld aus einem anderen Umschlag. Wer vom Konto nachfüllt, hebt die Grenze auf.
- Unregelmäßige Ausgaben vergessen. Geschenke, Reparaturen oder Arztkosten kommen nicht jeden Monat. Ein eigener Umschlag für solche Fälle verhindert, dass sie die anderen Budgets sprengen; für echte Notfälle ist der Notgroschen da.
Ob die Umschlagmethode zu dir passt, merkst du nach zwei, drei Monaten. Wenn sie dir hilft, bei variablen Ausgaben ruhiger zu bleiben, hat sie ihren Zweck erfüllt, egal ob mit Papierumschlägen oder ganz digital.
Ein Blick in die App
Häufige Fragen
Wie fange ich mit der Umschlagmethode an?
+
Leg zuerst fest, welche variablen Bereiche du begrenzen willst, zum Beispiel Lebensmittel, Freizeit und Kleidung. Bestimme für jeden Bereich ein Monatsbudget, hebe den Betrag zum Monatsanfang ab und verteile ihn auf beschriftete Umschläge. Bezahlt wird in diesem Bereich nur aus dem passenden Umschlag.
Funktioniert die Umschlagmethode auch ohne Bargeld?
+
Ja. Statt Umschlägen nutzt du Unterkonten, die viele Banken anbieten, oder du führst ein Haushaltsbuch und vergleichst die Ausgaben jeder Kategorie mit dem geplanten Betrag. Die Grenze ist dann weniger fühlbar, deshalb hilft ein kurzer Blick auf den Stand vor größeren Einkäufen.
Was passiert mit dem Geld, das am Monatsende im Umschlag übrig ist?
+
Das entscheidest du vorher. Bewährt hat sich, Reste in einen Sparumschlag oder auf das Sparkonto zu legen. Alternativ kannst du sie in den nächsten Monat mitnehmen, etwa für eine größere Anschaffung in diesem Bereich.
Was mache ich, wenn ein Umschlag vor Monatsende leer ist?
+
Dann nimmst du Geld aus einem anderen variablen Umschlag, nicht vom Konto und nicht aus dem Notgroschen. So bleibt das Gesamtbudget gleich, und du siehst beim nächsten Plan, welcher Bereich mehr braucht.
Für wen eignet sich die Umschlagmethode?
+
Für alle, die bei variablen Ausgaben schnell den Überblick verlieren, und für alle, die gern bar bezahlen. Wer fast nur mit Karte zahlt, kommt mit der digitalen Variante oft besser zurecht.
 Android testen